老板越用力考核你,你没被考核的那部分工作死得越快——这不是管理失败,是数学必然。
一、我身边的KPI扭曲
我有个朋友在互联网公司做运营,他们团队的KPI只有两个:日活跃用户数(DAU)和用户停留时长。结果呢?运营们拼命做推送、做弹窗、做各种钩子把用户骗进来。DAU上去了,停留时长也上去了。但用户留存率、满意度、长期价值全在跌。老板看到报表很开心,但产品口碑越来越差。
另一个朋友是中学老师,学校只看升学率。于是所有精力都押在应试训练上,数学思维课、科学实验课全被压缩。学生考试分数很高,但遇到新题型就懵了,因为他们只学过“怎么做题”,没学过“怎么想题”。
你可能觉得这是管理失败,是KPI设计得不好。但1991年,两个经济学家写了一篇论文,告诉你:这不是失败,是数学必然。当你提高可测任务的激励,不可测任务就会萎缩。有时候,最优的合同就是固定工资,零激励。
这篇论文就是Bengt Holmström和Paul Milgrom的《Multitask Principal-Agent Analyses: Incentive Contracts, Asset Ownership, and Job Design》,发表在Journal of Law, Economics, & Organization第七卷特刊。2016年10月10日,诺贝尔经济学奖揭晓,Holmström与Oliver Hart共享该奖,颁奖理由:契约理论。而这篇1991年的论文,正是契约理论的奠基文献之一。
今天,我就带你拆解这篇论文的核心机制,看看它如何解释我们身边的KPI扭曲,以及它给管理者、打工人、甚至整个组织设计带来的启示。
二、标准理论的隐藏假设
经济学教科书说了几十年:激励越强,人越努力,产出越高。给销售提成比给固定工资好。给绩效奖金比“大锅饭”好。
但现实呢?走进任何一家大企业看看。高管拿固定年薪加一点奖金。工程师拿月薪。行政人员拿月薪。跟市场上的独立承包商比,企业内部的激励“微弱”得反常。
论文开篇就抛出了这个谜题:如果强激励真的更好,为什么大企业几乎不用?
标准理论的解释是:员工厌恶风险,强激励会让员工承担太多风险,所以要弱化激励。但这个解释不完整——即使员工不厌恶风险,企业内部激励依然微弱。
答案藏在一个被标准理论忽略的假设里:你只做一件事。
标准理论假设代理人(员工)只承担一项任务,委托人(老板)根据这项任务的产出设计激励合同。但现实中,你同时干好几件事。
老师同时教读写算数和培养思维。 工程师同时写代码和维护系统。 销售同时跑客户和维护关系。
老板只能测其中几件——读写算数可测,思维不可测;代码行数可测,可维护性不可测;成交量可测,客户信任不可测。
这就是论文的核心设定:代理人同时承担多项任务,委托人只能观测部分维度。当你把激励合同挂在可测指标上,会发生什么?
三、精力是一块饼:多任务挤压机制
关键假设:精力是一块饼,这边切大了,那边就小。
论文原文说,花在一件事上的时间多了,其他事的边际成本就上升。这叫任务间“可替代”。具体来说,代理人选择一个努力向量 t = (t₁, …, tₙ),成本函数 C(t) 满足:当你增加 t₁,C 对 t₂ 的偏导数 C₁₂ > 0,意味着增加任务1的努力会提高任务2的边际成本。
所以当你提高可测任务的激励强度——
员工就把精力从不可测任务往可测任务那边挤。
老师拼命刷题,不带讨论了。 程序员堆代码行数,不写注释了。 销售猛冲成交量,不维护客户关系了。
可测指标确实上去了。但教学质量、代码可维护性、客户信任,这些看不见的贡献全在萎缩。而它们,往往比看得见的那部分更重要。
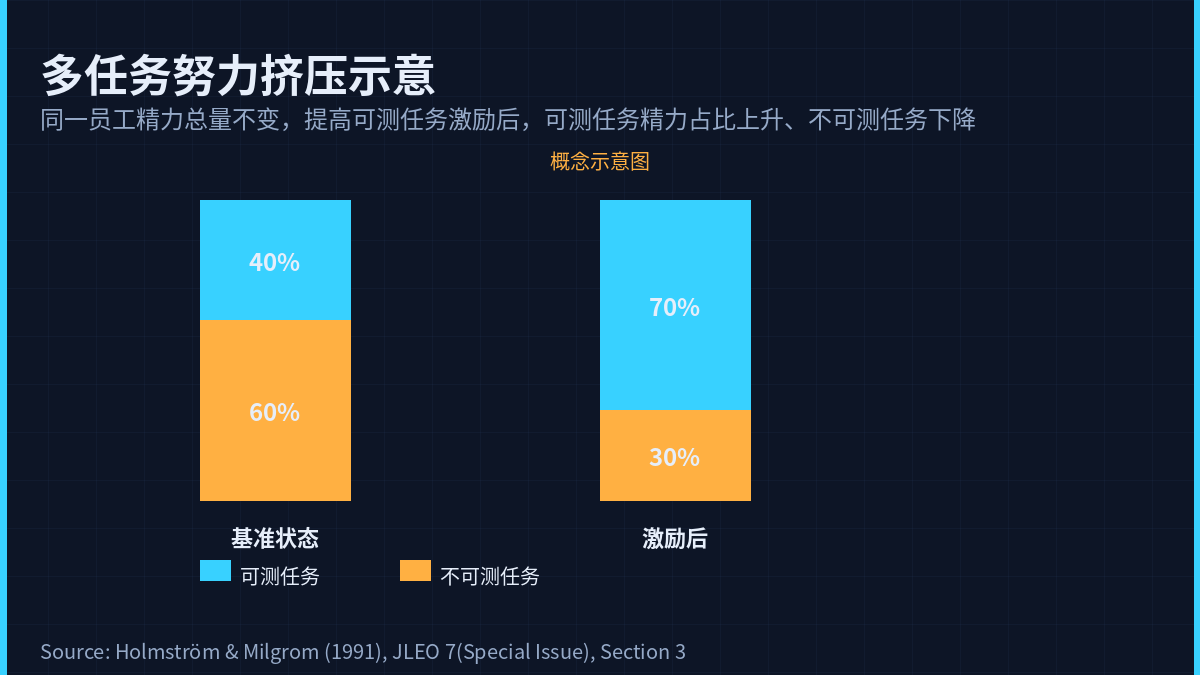
图fig01展示了这个机制:员工精力总量不变,当提高可测任务的激励后,可测任务精力占比上升、不可测任务占比下降。这是概念示意图,但论文的数学模型严格证明了这一点。
四、固定工资之谜:Proposition 1 和 2
到这里,你可能会说:好,激励会挤出不可测任务。但那是员工怕风险吧?如果员工不厌恶风险,强激励不就没事了?
论文的Proposition 1说了:不是。
即使员工风险中性,只要不可测任务极其重要,固定工资就是最优合同。
为什么?因为风险中性意味着“激励”和“风险承担”之间没有冲突。扭曲完全来自任务间的替代。提高可测任务的激励,不可测任务照样被挤走。所以最优策略是:给零激励,让员工自己分配精力。
Proposition 2更进一步。它比较了两种合同模式:雇佣合同和独立承包。
雇佣合同下,员工同时维护资产、服务客户、做团队协作——很多贡献不可测。独立承包下,承包商拥有自己的资产,资产增值归自己。
当资产维护等不可测贡献足够重要时——重要到超过可测任务本身的回报——雇佣合同的最优激励必为零,固定工资。因为强激励会把员工的努力从那些不可测的贡献里抽走。
独立承包商的最优激励才是高强度——佣金制。因为资产归他所有,所有权本身就是激励,不需要额外的绩效驱动。
这就是固定工资之谜的答案。不是管理者不懂激励,是员工的贡献太多维度测不全。
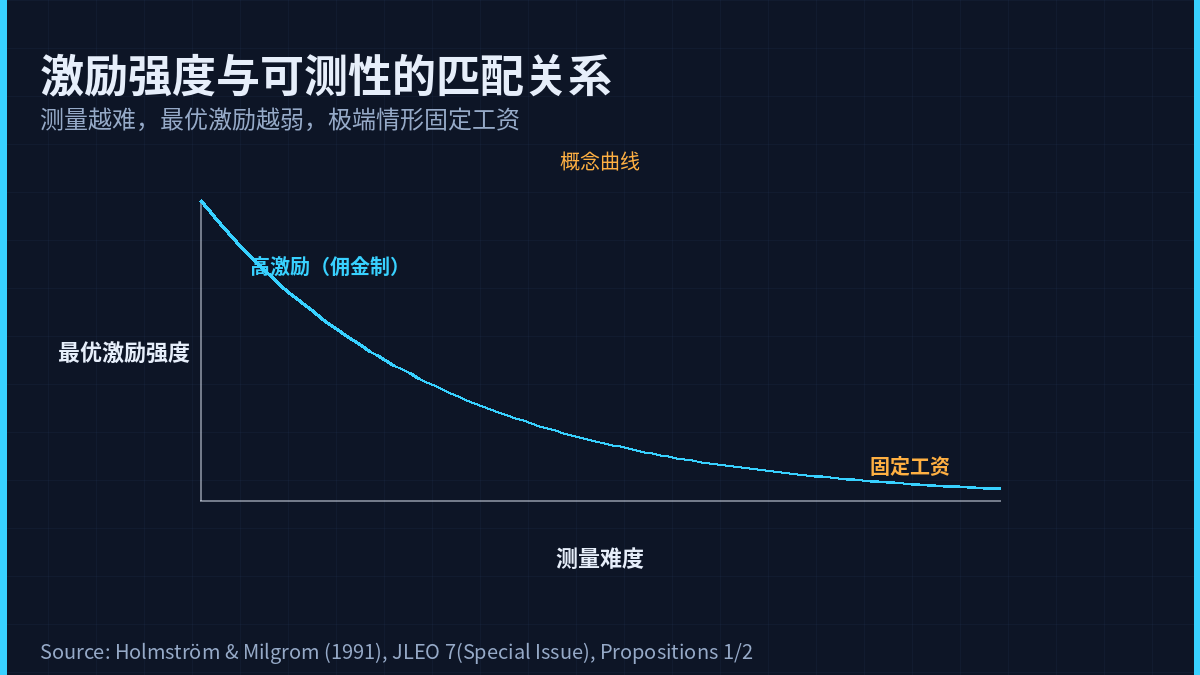
图fig02展示了激励强度与可测性的关系:测量越难,最优激励越弱,极端情形就是固定工资。这也是概念曲线,但论文的数学推导支持这个结论。
五、三个现实应用
论文到这里给出了核心机制。但它的价值不止于此。三个扩展应用,每一个都有现实的指导意义。
1. 资产所有权:麦当劳为什么30%直营
麦当劳只有约30%的门店是直营的,其余全是加盟。加盟者交的版税至多10%——意味着他们拿走至少90%的收益。直营店长呢?没有显性激励,拿固定工资。
为什么?因为加盟者拥有自己的资产——门店、设备、员工。他的激励来自资产增值,不需要额外的绩效激励。直营店长维护的是别人的资产,资产增值归公司。强激励反而会让他忽略资产维护,去冲短期业绩。
论文说,这就是雇员和独立承包商的根本区别:资产归谁。外包决策的底层逻辑也在这里——这个岗位上有多少不可测的重要贡献?如果有,就别外包,用固定工资。如果没有,就外包,用高激励佣金。
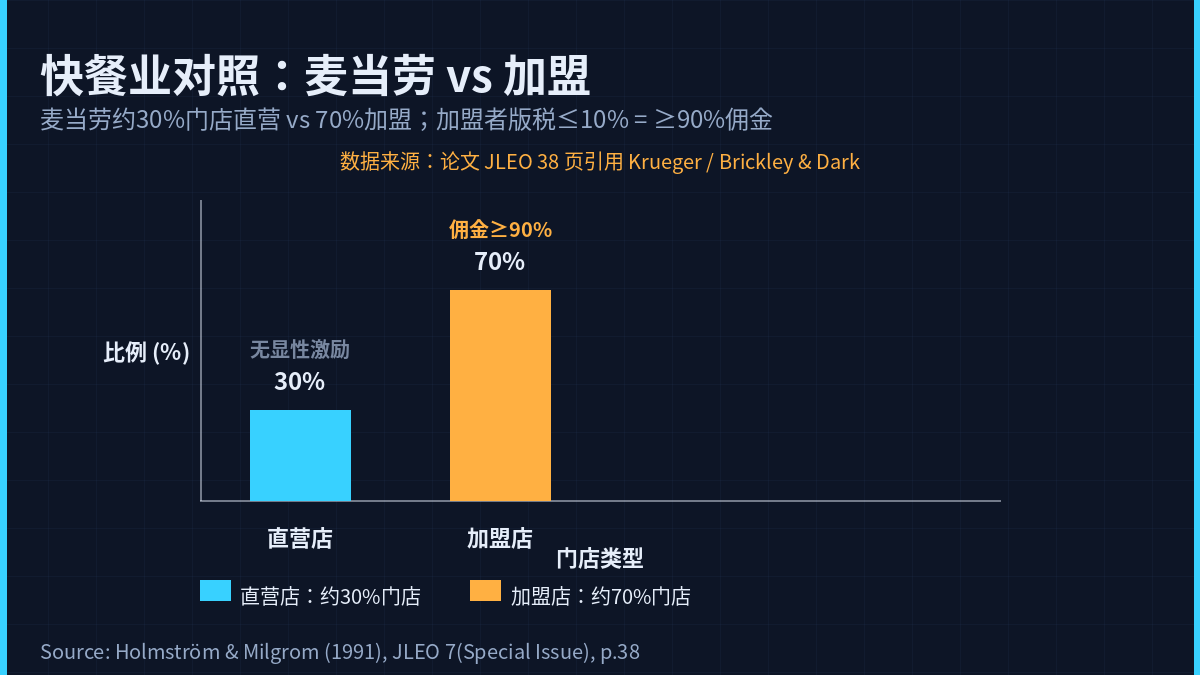
图fig03对比了快餐业的激励结构:麦当劳约30%门店直营,加盟者版税≤10%(= ≥90%佣金),直营店长无显性激励。数据来自论文引用的Krueger、Brickley and Dark研究。
2. 外部活动限制:激励越强,越要放开自由
Proposition 3说:激励强度和限制自由度是互补的。销售人员拿提成,反而可以自由安排时间跑客户。行政人员拿固定工资,反而要朝九晚五坐班。
为什么?因为高激励意味着绩效可测,员工的自主选择就是好的约束。低激励意味着绩效难测,只能靠直接监督。
你想想居家办公也是一样的道理。能远程的岗位,往往是绩效可测的岗位——写代码、做设计、跑销售。老板不怕你在家偷懒,因为你的产出一目了然。不能远程的岗位,往往是绩效难测的岗位——只能靠坐班来监督。
Proposition 4补充:当测量精度提高,激励可以增强,限制也可以放松。当测量难度增加,激励应该减弱,限制反而要加强。
3. 岗位设计:一件事只找一个背锅人
Proposition 5说:同一件事让两个人共同负责,从来不是最优。因为共同负责会双重承担固定风险成本。最优方案是:一件事只归一个人负责。这是科层制理论的基石——“责任统一”原则。
Proposition 6和7更有趣。如果你把所有任务分给同一个人,可测的任务会挤掉不可测的任务。所以最优方案是:易测的活儿和难测的活儿分给不同的人。
销售岗和客服岗天生该分开。销售用提成激励,因为成交量容易量化。客服用固定工资,因为服务质量很难量化。合并成一个岗,提成会把所有努力拉向成交量,服务质量就没人管了。
更反直觉的是:即使两个员工事前能力完全相同,最优分工也是不对称的。一个干易测的活儿拿高激励,另一个干难测的活儿拿低激励。
六、模型的边界:最脆弱的假设
这个模型漂亮,但有四个关键假设。线性合同、正态噪声、指数效用——这三个是数学上为了可处理。最脆弱的假设是“任务间完全可替代”。
意思是,你在一件事上多花一分钟,另一件事的边际成本就涨一分钟。现实是:很多任务既不完全替代,也不完全互补。教学和科研有替代的一面,也有互补的一面。产出和质量维护,有时候互相挤,有时候互相促进。
论文自己在Caveats里承认了这一点。原文说:我们用的注意力分配模型“排除了活动间互补的可能性”。这是简化,不是真理。
还要注意:这是纯理论模型,论文里没有一个实证数据。所有“证据”来自引用他人的实证研究。Anderson和Schmittlein发现电子行业销售难衡量时倾向自建团队。Krueger和Brickley & Dark发现快餐业30%直营、70%加盟。这些跟模型一致,但不是本文的检验。
古德哈特定律——“当一个指标变成目标,它就不再是好指标”——跟本文逻辑相通。但那是后世命名,论文原文无此词。Goodhart 1975年的原语境是货币政策。
七、我的读法:看懂KPI背后的世界
还记得开头那些翻车的KPI吗?老师、程序员、销售——考核越狠,不被考核的事死得越快。
现在你知道了。不是考核没用,是激励强度要与可测性匹配。当不可测的贡献重要时,强激励适得其反。
这篇论文帮我看清三件事。
第一,KPI扭曲的机制。当你给员工挂一个强激励指标,他不是更努力了,是把努力挪了位置。那些没被考核的工作,不是他不想做,是你把他推走了。
第二,岗位设计和外包的底层逻辑。销售和客服为什么要分开?企业什么时候该用员工、什么时候该外包?答案都指向同一个问题:这个岗位上有多少不可测的重要贡献。
第三,2016年诺贝尔经济学奖为什么颁给契约理论。Holmström的理论让我们看到了KPI背后那个看不见的世界。这篇文章,就是那副眼镜。
下次你再看到考核指标的时候,想想那些没被考核却同样重要的工作。然后问自己一个问题:这个指标,真的值得你押上全部努力吗?
参考文献
- Holmström, B., & Milgrom, P. (1991). Multitask Principal-Agent Analyses: Incentive Contracts, Asset Ownership, and Job Design. Journal of Law, Economics, & Organization, 7(Special Issue), 24-52. DOI: 10.1093/jleo/7.special_issue.24
- Anderson, E., & Schmittlein, D. (1984). Integration of the Sales Force: An Empirical Examination. The RAND Journal of Economics, 15(3), 385-395.
- Krueger, A. B. (1991). Ownership, Agency, and Wages: An Examination of Franchising in the Fast Food Industry. The Quarterly Journal of Economics, 106(1), 75-101.
- Brickley, J. A., & Dark, F. H. (1987). The Choice of Organizational Form: The Case of Franchising. Journal of Financial Economics, 18(2), 401-420.