同一层,两扇门,中间只隔一条走廊。深圳的中介有可能把这两套房一起推给你:一套挂三百万,一套挂九十万,面积、户型、楼龄都差不多,连朝向都对得上。我读这篇论文之前卡住的疑问很土——这两套房差的,到底是地段,还是别的什么?
论文给的答案很干脆:差的是房本。买卖市场会给产权保护定价,租赁市场不会。同样门对门的两套房,买价差了大约三倍,月租只差两成三。三倍与两成三之间那道缝,就是这篇论文要量的东西。
对普通人来说,这条结论的用处只有一个:下次看到同一片区挂出两套价格悬殊的房子,你会知道该问哪一句——不是「这个小区行不行」,而是「这两本房本差在哪、市场给这份差价标了多少钱」。买不买仍然是你自己的判断,这篇论文只回答市场怎么定价。
先把这份研究的身份钉死,因为它决定后面每个数字的分量。这是NBER Working Paper 35797(2026-09),DOI 10.3386/w35797,工作论文、未经同行评审——学界内部传阅、专门等人挑错的稿子,不能当已发表文献引用。作者是两位在美国高校、一位在中国高校的经济学研究者,本文只按论文口径转述他们的估计,不用任何机构给结论背书。
一、深圳为什么会有门对门的房子
先把两个词说成人话,后面全靠它们。大产权,指的是有正式房本、70 年土地使用期、能正常买卖也能抵押贷款的房子;小产权,指集体土地上盖的房,只有「住」的权利,不能正常买卖、不能贷款、拆迁时没保障。两种房子在法律上不是同一类东西,却在深圳住进了同一栋楼。
这不是深圳自古如此,是征地征了三十年留下的痕迹。1979 年之前深圳全市还都是农村,此后征地断断续续进行了三十年,大产权小区和小产权小区就这么交错长在一起,门对门。别的城市小产权房基本挤在城市边缘,深圳是例外,全国没有第二处。
存量的数字更值得记住。按国家统计局口径,小产权约占全国住房存量的 20%,深圳高达 60%。这两个比例还包括村民加建、单位自建等其他产权不完整的房子,不能读成「深圳六成的房子都是小产权」。深圳还有两个条件让研究者能把它用起来:2015 年它做了全国首例建筑普查,把每一栋楼、每一个小区都数了一遍;而深圳本地家庭最多只能买两套大产权房,小产权不受买房资格限制。
门对门的条件等于白送了一份对照,可真要拿它做研究,还得先让这两组房子站在同一条起跑线上。
二、怎么让两组房子站到同一条线上
底子是570,458 条房源信息,时间跨度从 2015 年 1 月到 2017 年 12 月,其中大产权 275,224 条、小产权 295,234 条,从多个平台抓取后去重,并剔除挂牌价超过一亿或低于一万的极端报价。这里要先钉一个口径:全文用的是挂牌价——房主挂出来的要价,不是最后的成交价。
小区层面的数据来自那次建筑普查:4,615 个小区清洗后剩 3,822 个,其中大产权 3,173 个(86.2%)、小产权 430 个(11.7%),另有 219 个属于政府、军队、国企等其他产权,被排除在分析之外。配对的办法很朴素:给每个小产权小区在地图上找邻居,一公里之内谁的大产权小区最近就跟谁配成一对,超出两公里的就近改配,最后得到338 对(覆盖 335 个大产权小区和 392 个小产权小区)。
配完还不能直接比价格,因为房子本身有差别。论文用特征价格回归——把面积、朝向、楼层、建成年份这类看得见的特征逐个拆开,先算出每个特征值多少钱,剩下的差额才归到房本头上。论文的匹配质量图显示,四个特征(套内面积、社区容积率、社区年龄、社区户数)的残差在两类产权之间没有系统差异(论文 Figure 2)。
成交价另有一套数据:13,316 条大产权实际合同价,来自一家头部中介。之所以必须用中介合同价,是因为当地普遍存在「双合同」规避限价的做法,政府备案价严重失真;小产权则根本没有官方成交记录。起跑线拉平之后,价格一出场就把差距甩在了后面。
三、买的时候,差了三倍
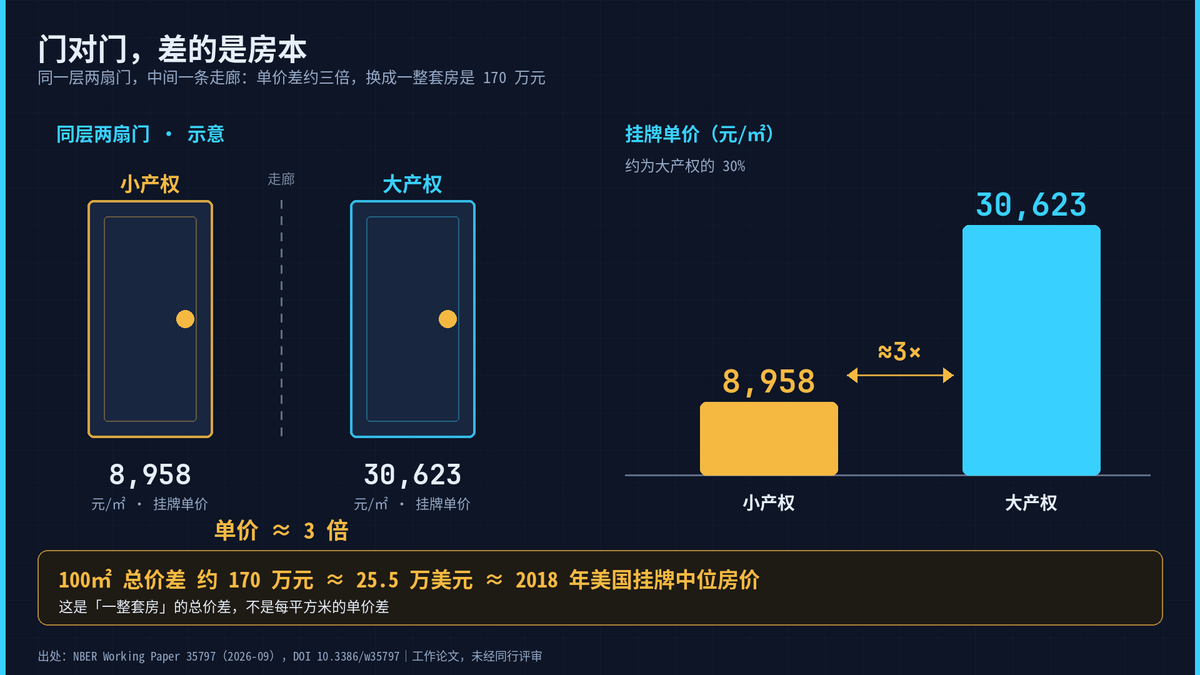
门对门的两套房,小产权平均挂牌单价8,958 元/㎡,大产权30,623 元/㎡,前者约为后者的 30%。同样一套 100 平方米的房子,总价差约170 万元,折合约 25.5 万美元——按论文的对照,差不多就是 2018 年美国一套中位价房子的钱。这里必须分清:170 万是一整套房的总价差,不是每平方米的单价差。
把镜头拉远一点,这个数才有尺度。论文在注释里给了一个收入对照:2016 年美国住户收入中位数是 60,309 美元,中国城镇人均可支配收入是 4,944 美元。一笔差价等于另一国一套房,这样的落差放在任何市场里都会被多看两眼。
更值得琢磨的是这三倍从哪来。论文在大产权内部又做了一次配对:剩余年限——70 年产权还剩多少年,从开发商拿地那天算起,不是从你买房那天算起——每多一年,挂牌价高 0.44%、成交价高 0.35%(都在 5% 水平上显著)。样本里大产权房平均还剩约 56 年,论文把平均剩余年限代进定价式,算出来的价比正好落在三倍上下。
我的读法是:这三倍价差有它清楚的来路——买家把「往后几十年的不确定」一次性折进了今天的价格里。至于这份不确定到底值多少,市场还给了另一个更直接的答案——先看租金。
四、租的时候,只差两成三
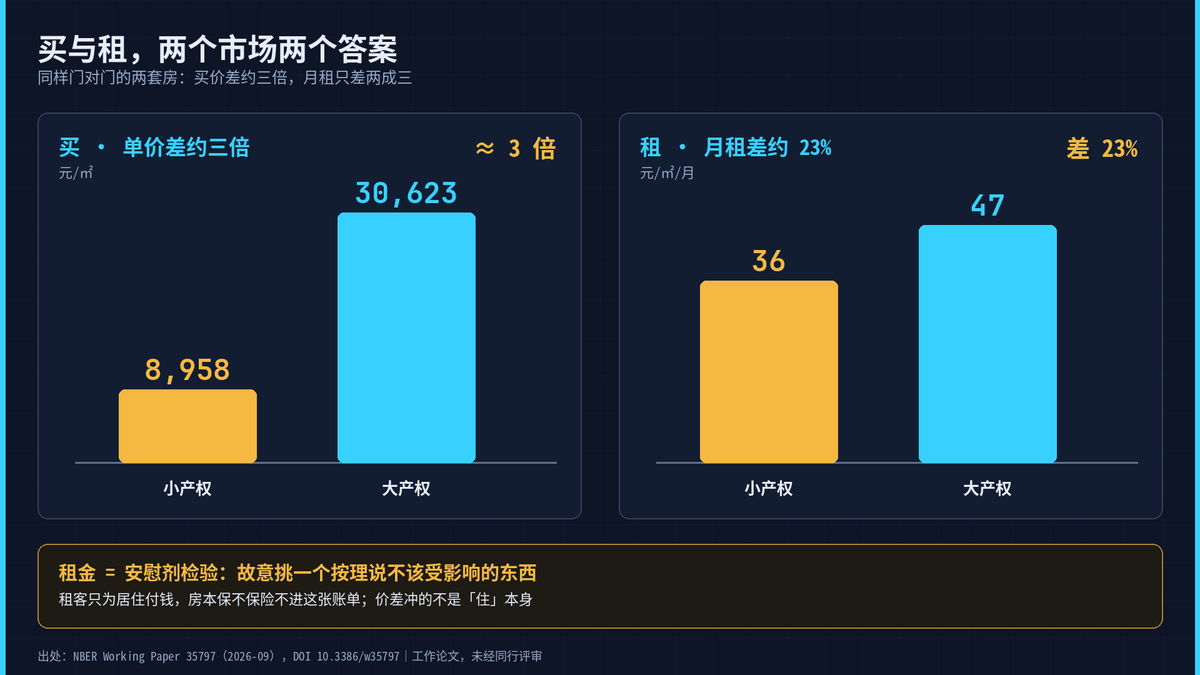
同样是门对门,月租一边是36 元/㎡,一边是47 元/㎡,小产权约为大产权的 77%,差距只有两成三。买的时候差三倍,租的时候只差两成三——同一个位置、同样的房子,两个市场给出了两套答案。
论文把这件事设计成一次安慰剂检验:故意挑一个按理说不该受影响的东西(租金)去验一验,如果它没动,说明价差冲的不是「住」本身。四种设定跑下来,两类房的租金差异系数全都不显著。样本的平均租售比是 2.6%,论文的原话是租比买划算得多。
租客掏的是住的钱。房本保不保险、70 年后怎么办,都不进他这个月的账单;买家却必须为这件事先付钱。同一套房买的时候差三倍、租的时候只差两成三,钱的去向也就此分岔——一个买的是往后几十年,一个只买眼下这一年。那么买家多付的那笔钱,究竟在保什么?
五、买的人多付的那笔钱,保的是什么
大产权的 70 年从开发商拿地那天算起,剩下的年数随时可以在交易里折价;2021 年生效的民法典第 359 条写明住宅用地使用权到期自动续期,但续期费用该缴多少、要不要减免,留给了后续法规。自动续期解决了「会不会续」,没解决「续要花多少钱」——这层不确定仍然摆在价格里。
小产权的账更直白,论文列了五条:交易税可以绕开(税费最高可达成交价的 10%)、不受买房资格限制、不能抵押也不能用公积金贷款、不是村集体成员的买家不保证能就近入学、拆迁补偿给村集体而不是直接给个人。便宜、灵活、免税,代价是贷款没门、拆迁没底。
一字之差的两本房本,从拿地那天起就不是同一种资产。买家愿意为大产权多掏三倍,为的就是把「到期怎么办」和「拆了赔不赔」这两件事的风险外包出去。市场怎么给这份风险定价,答案藏在两个数字里。
六、市场给两本房本标的两个数
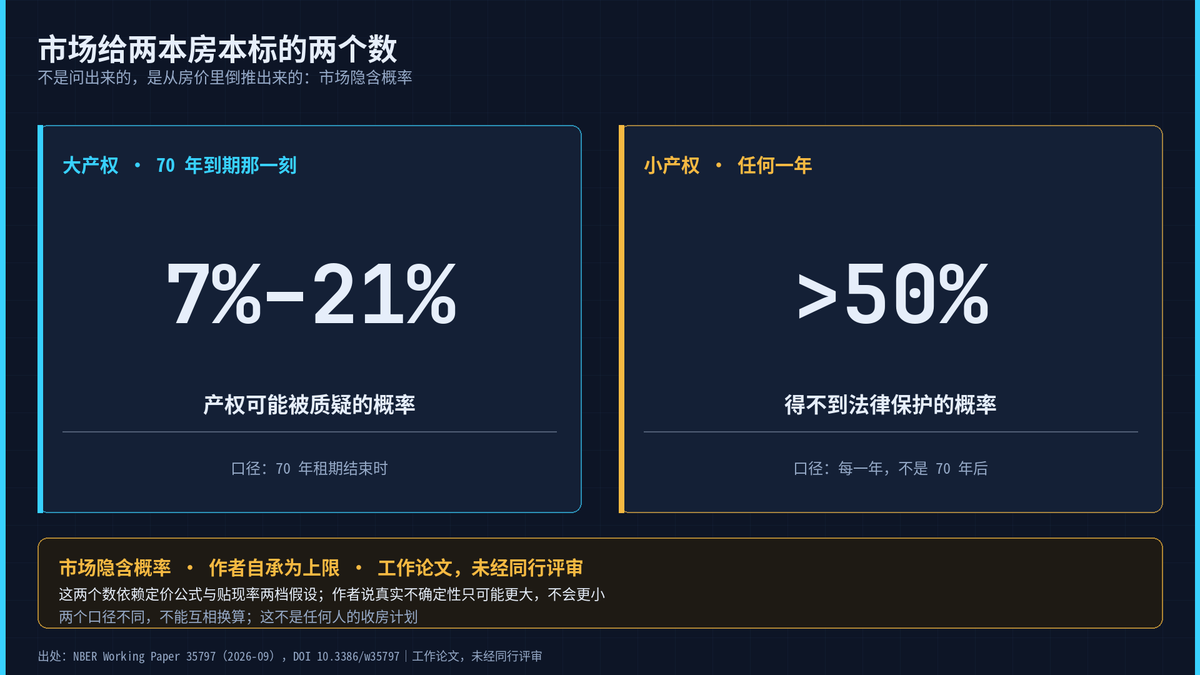
论文没有发问卷,也没有翻政府文件,而是从房价里倒推:如果市场认为某种风险存在,它今天就该反映在报价里。这种从价格倒推出来的概率叫隐含概率——不问人、不看文件,只看市场心里给这件事留了多少余地。
第一个数:大产权房 70 年租期走完的那一刻,产权可能被质疑,市场隐含的概率是7% 到 21%。第二个数更扎眼:小产权房在任何一年里得不到法律保护的概率超过 50%。注意两者的口径不同,前者是「70 年后那一刻」,后者是「每一年」,不能互相换算。
这两个数不是问出来的,是算出来的,依赖定价公式和贴现率假设(论文给了 3% 和 5% 两档)。换一套假设,数字就会变。作者还把话先说在前面:如果挂牌价里含着炒作成分或者转售的权利,这两个估计值就是上限——真实的不确定性只会比它更大,不会更小。
所以正确读法是:这不是谁在某一年要收房的计划,而是市场今天已经付过、并且还在付的钱。
七、越不保险,越被炒
看清楚市场给风险标的价,接着看谁在这份不确定里更活跃。衡量「炒」的热度有两个尺子。第一个是换手率:一个小区每月有多少比例的房子挂出来卖。大产权小区比配对的小产权低3.511 个百分点(1% 水平显著),而样本均值只有 12.8%,换算下来相当于低 27% 以上;即便控制了社区特征,仍然低 0.889 个百分点。
第二个尺子是价格波动率——房价上蹿下跳的幅度,论文用 GARCH(1,1) 这类统计模型把每月价格的颠簸量出来。大产权小区比小产权低257.076,相当于均值 1087 的 24%、0.32 个标准差;控制社区特征后差距是 329.437。
这套现象有一个现成的理论解释:当买方对未来各执一词、又不能做空押跌时,泡沫就会跟高换手和高波动捆在一起出现;一旦有公开信息把分歧压小,投机就会退。中国楼市恰好两头都占——政府从未公开说明 70 年到期怎么办,房子又不能卖空。越说不清的资产越容易被当筹码,这是本文从数据里读到的最稳的一条。
八、一份规划图公开,改变了什么
2016 年 11 月,深圳把 2016 至 2020 年的城市规划条例连同地图一起向公众公开,其中第一次出现了小区级拆迁编码——每个小区标着拆、不拆、怎么拆的分类。此前两轮五年规划只讲增加供应,拆迁名单从来没有公开过;这次从起草到发布隔得很短,居民和媒体都没料到,东西一出来就成了全城话题。
机制并不复杂:编码按与产权无关的特征划分,两类房主一起被划进去。大产权业主法定能拿到补偿,小产权业主此前可能「拆了白拆」,新条例等于第一次给了「政府征收并补偿」的明确预期。论文用双重差分——就是前后对比加上有无对比,看一件事发生之后,受影响的一组和没受影响的一组差多少——去估计这份变化。
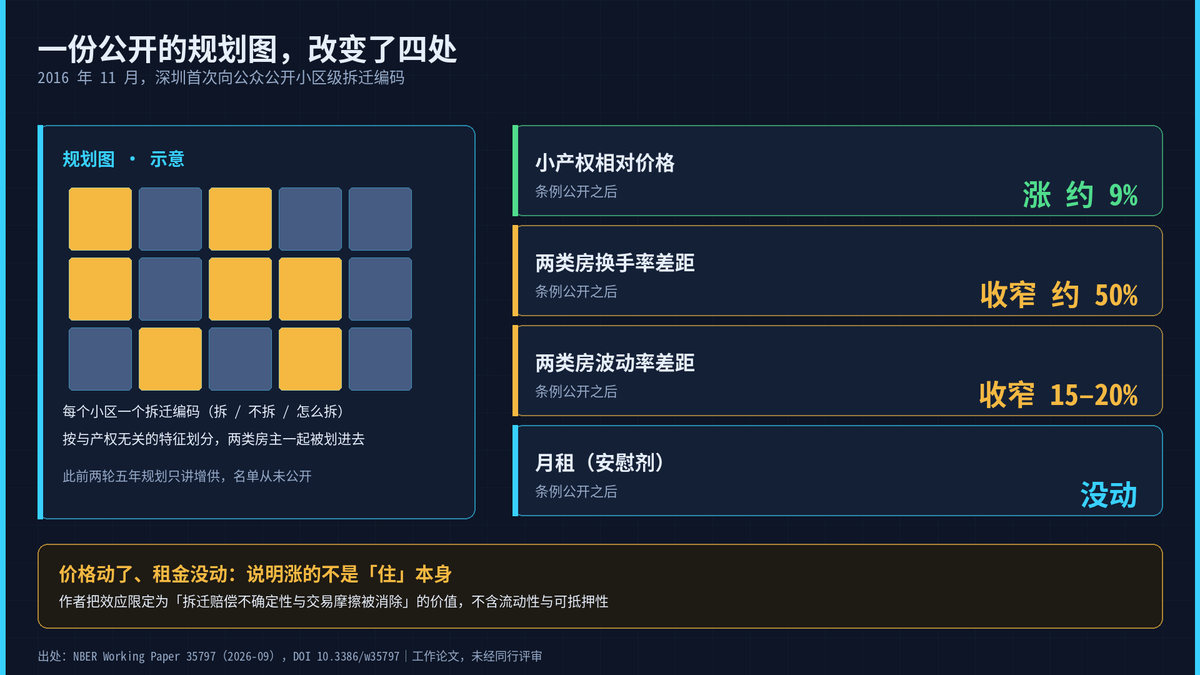
三条线同时动了,方向却不一样。
价格上,大产权的相对溢价下降约 8.3%,等价的说法是小产权相对涨价约 9%。租金上,两类房的交互项不显著、量级接近零——安慰剂没动,说明涨的不是居住本身的价值。投机上,两类房的换手率差距收窄约 50%,波动率差距收窄一成半到两成,门对门这两套房的脾气被同一份文件拉近了。
事件前后的故事也对得上:事件之前,大产权中位挂牌价从 2015 年 1 月到 2016 年 10 月累计涨了 63%,小产权只有 5.7%;控制特征后的房价指数是 7% 对 2%。事件之后两条线转为同步,大产权中位价在 2016 年 12 月到 2017 年 4 月跌了 14%,小产权则从 2017 年 3 月起明显往上走。论文还做了两道检验:把事件日提前或推后的一串假日期里,只有真正那个月显著;租金这条安慰剂线全程没动。
作者把效应的边界也划清楚了:这个涨幅对应的是拆迁赔偿不确定性与交易摩擦被消除的价值,不包含流动性或可抵押性的价值。信息本身值钱,这句话在这份数据里有了具体的价码。
九、这份研究能信到什么程度
先把数字摆到该有的位置,再讲它的边界。这是一篇工作论文、未经同行评审,身份本身就说明它是半成品。论文内部还有两处不一致:同一个发布日期在正文里出现过三个不同的日子,正文里另有一处百分比丢字符。所以本文对外只写「2016 年 11 月」,波动差距一律写一成半到两成,不引用那处坏掉的数字。
数据的边界有六条,每条都能在论文里找到出处。
看不到成交。全篇是挂牌数据,房子有没有卖出去、挂了多久、最后成交多少,都看不到;小产权根本不存在官方成交记录。看不到买家。论文明确写了对小产权的挂牌,既不知道买家是谁,也不知道最终是否成交,投资客还是自住者无从区分。机制识别有限。规划条例那部分的效应,作者自己限定为拆迁赔偿不确定性与交易摩擦的价值,不是流动性或可抵押性的价值。口径依赖假设。7% 到 21% 与超过 50% 这两个概率依赖定价公式和贴现率两档假设,作者自承是上限。窗口与外推。样本是 2015 到 2017 年,作者自己说市场如今已陷入严重下行;深圳的门对门全国独一份,结论不能直接搬到别的城市,论文也只承诺深圳的证据。
还有一条容易被忽略:租金同样是挂牌页上的填报值,不是实测成交租金;政府、军队、国企持有的那 219 个小区被排除在分析之外,结论只覆盖大产权与小产权两类。
这六条不推翻论文的发现,只是给每个数字标上了它该有的置信度。
十、看懂房价里那笔保险钱
回到开头那两扇门。一套三百万,一套九十万,中间一条走廊;买的人押的是往后几十年,租的人只买眼下这一年;买的时候差三倍,租的时候只差两成三。
这份研究对普通人的用处,落在「看懂房价里那笔保险钱」这一句上:同一片区的悬殊报价,多半不是地段在打架,是两本房本在定价。至于该不该买、买哪套、值不值,论文没回答,本文也不打算替你回答——那是你自己的判断。
作者在结论里写了一句话,值得原样带出来:即便大产权房,产权确定性也远高于发达国家的永久产权或租赁产权,而更清晰的续期指引对抑制投机可能至关重要。这是论文的说法,不是本文的判断;本文只负责把它和上面那些数字,原原本本地摆在你面前。
想自己核一遍,论文全文可以直接搜 DOI 10.3386/w35797 拿到(工作论文、未经同行评审),单价与租金在描述统计表里,规划条例那组估计在中段的结果表里。有对不上的口径、或者想让我接着拆下一篇,留言说。