[Déclaration importante de cette édition] L’article discuté dans cet article est un document de travail du NBER n° 35662 (août 2026),non évalué par des pairs, et les conclusions restent àvérifier. Cependant, l’article utilise des données concrètes : les dossiers de naissance restreints des Centres pour le contrôle et la prévention des maladies des États-Unis – les dossiers de chaque nouveau-né du pays, que les chercheurs ordinaires ne peuvent pas obtenir. Toutes les conclusions doivent être considérées avec ces deux mots à l’esprit.
Il y a une chose dont le monde entier parle, mais un endroit l’a déjà fait il y a dix ans.
Ces deux dernières années, le monde entier s’est disputé à propos de la même question : faut-il taxer les aliments malsains pour inciter les gens à manger plus sainement ? Les partisans ont avancé des données de santé publique, tandis que les opposants ont invoqué la liberté individuelle et l’efficacité économique. Ces débats n’ont été que des joutes verbales. Cependant, il y a un endroit où la loi a été adoptée il y a dix ans sans débat, directement par écrit. Dix ans plus tard, un groupe de chercheurs a obtenu des données inaccessibles aux autres et a examiné les résultats de cette expérience.
Cet événement n’a pas eu lieu dans une grande ville, ni dans un pays riche, mais dans un endroit dont vous n’avez peut-être jamais entendu parler : la plus grande réserve amérindienne des États-Unis, la Nation Navajo.
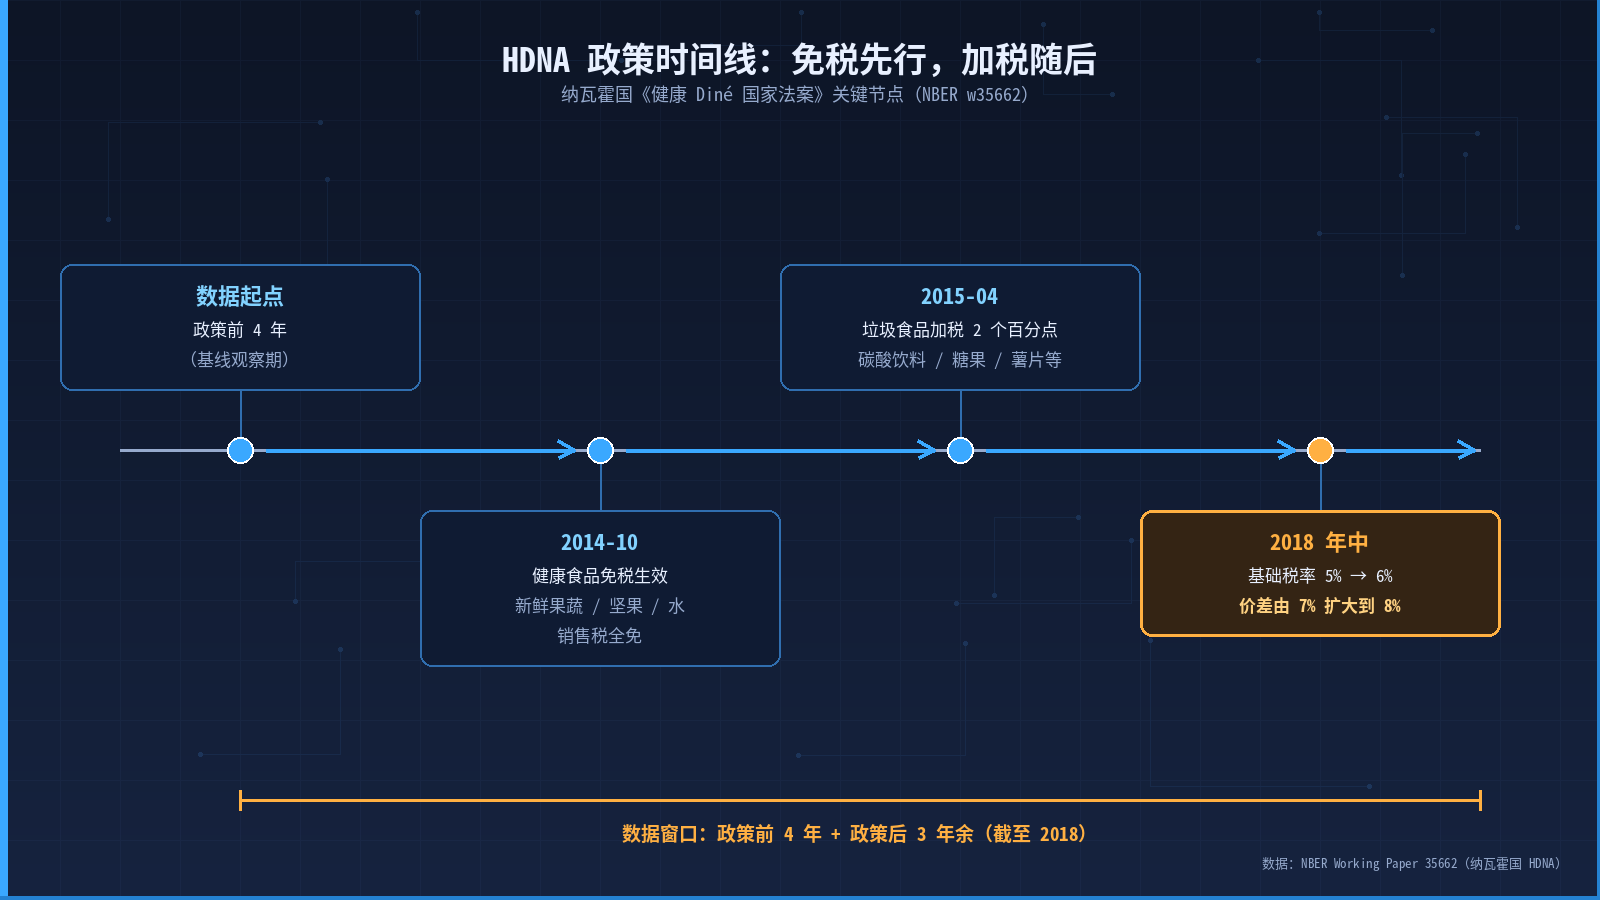
Figure 01 : Quatre points clés de la politique. Notez que l’écart de prix est divisé en deux phases : de 2015 à mi-2018, il est de 7 %, puis il passe à 8 % après que le taux d’imposition de base soit passé de 5 % à 6 % à mi-2018.
Si l’idée que « les taxes peuvent inciter les gens à manger sainement » est vraie, c’est ici que les résultats devraient être les plus visibles au monde. Cette conclusion découle d’une raison simple : le taux de diabète chez les Amérindiens de la Nation Navajo est environ quatre fois supérieur à la moyenne nationale, et environ les trois quarts des habitants souffrent d’une certaine forme d’insécurité alimentaire, avec peu de supermarchés, peu de légumes frais et beaucoup de restauration rapide — ce qui constitue un « désert alimentaire », selon la définition de l’USDA. Si vous voulez mener une véritable expérience de santé publique financée par des fonds publics, c’est ici que se trouve la « Terre promise ».
Mais les résultats de l’expérience ne correspondent pas à l’intuition de la plupart des gens.
Ma lecture est la suivante: les deux parties de cette « querelle » initiale - les partisans et les opposants - partagent en réalité la même hypothèse sous-jacente : si une taxe est imposée sur le papier, un signal de prix sera envoyé aux consommateurs, ce qui influencera leur comportement et aboutira à des résultats positifs pour la santé. Ce que l’article fait réellement, c’est utiliser des données que personne d’autre n’a pour vérifier si cette chaîne de causalité est réellement établie. Dans ce qui suit, nous allons suivre cette chaîne pour voir quel maillon est cassé.
À quoi ressemble cette taxe en réalité : deux coups d’épée
Le projet de loi de la Nation Navajo est appelé « Loi sur la Nation Diné en santé » (Healthy Diné Nation Act, abrégé en HDNA). Diné est l’autononimation des autochtones de la région, qui signifie « peuple ».
HDNA utilise une stratégie à deux volets, contrairement à la « taxe sur les boissons sucrées » courante dans les villes.
Le premier point, à partir d’octobre 2014 : les fruits frais, les légumes frais, les noix, les graines, la pâte de noix et l’eau sont exonérés de la taxe de vente. Notez qu’il s’agit d’une « exonération fiscale », ce qui signifie que le prix réel payé par le consommateur est légèrement inférieur.
Le deuxième coup, à partir d’avril 2015 : en plus de la taxe de vente initiale, les boissons gazeuses, les boissons énergisantes, le thé sucré, les bonbons, les biscuits, les produits de boulangerie, les glaces, les puddings et les chips - que le document qualifie d’aliments « pratiquement sans valeur nutritive » - seront taxés de 2 % supplémentaires.
Les deux mesures, à savoir l’augmentation des taxes et l’exonération fiscale, ont considérablement creusé l’écart de prix entre les aliments sains et les aliments malsains. Entre 2015 et le milieu de 2018, cet écart était d’environ 7 % ; après que le taux de base de la taxe de vente a été porté de 5 % à 6 % au milieu de 2018, il est passé à 8 %.
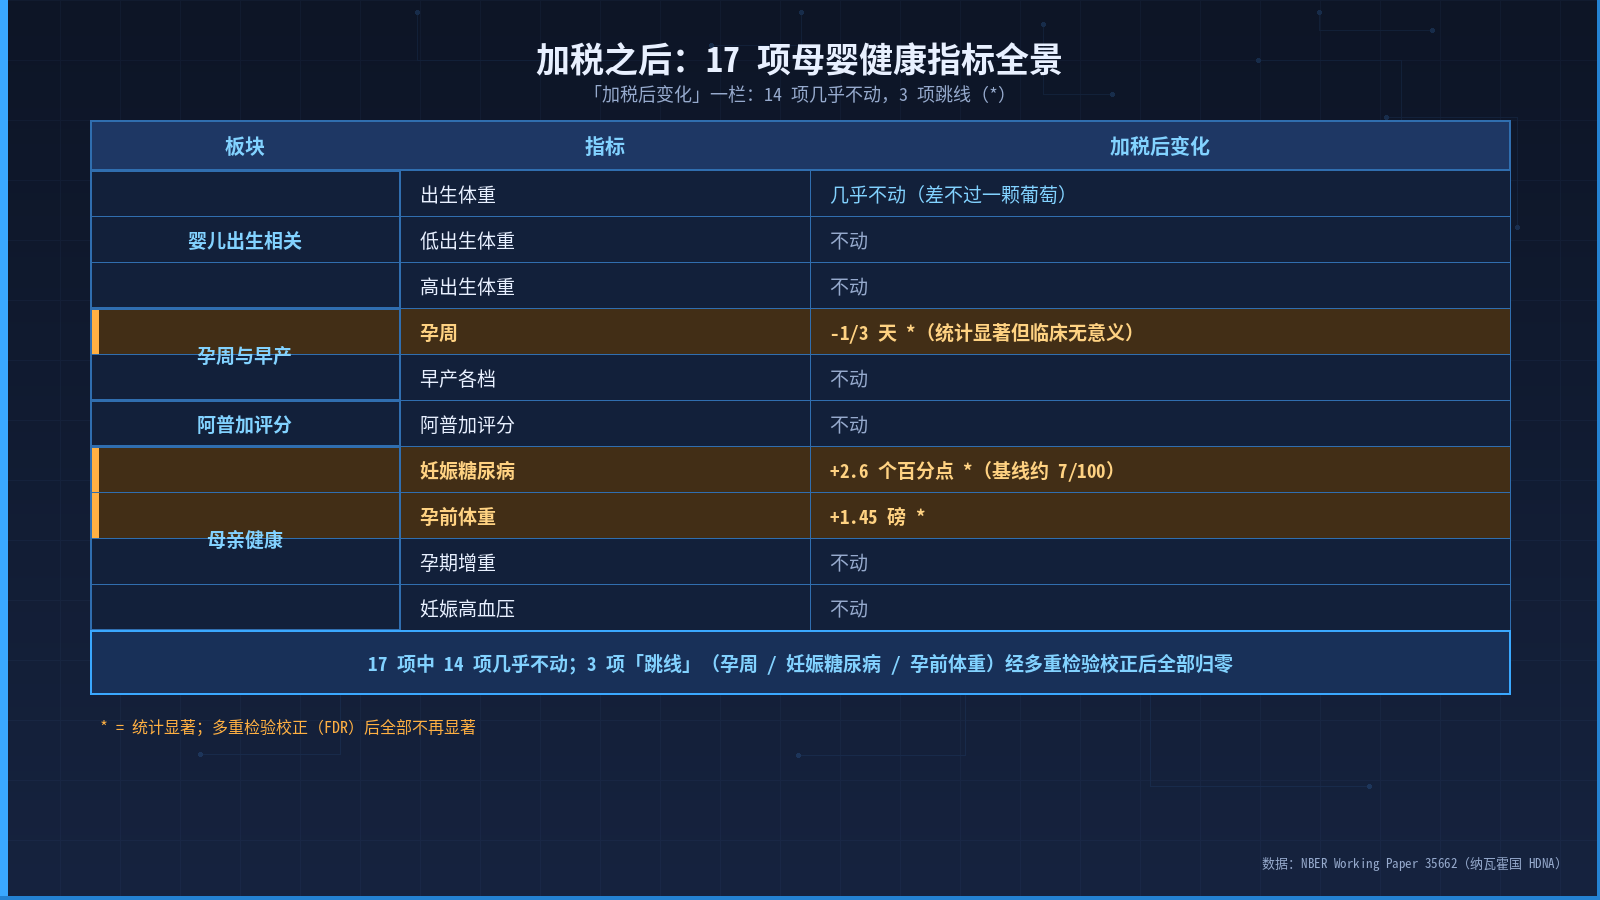
*Note sur la figure 02 : L’axe des ordonnées est organisé en quatre sections : « lié à la naissance du bébé », « prématurité », « score d’Apgar » et « santé de la mère », les couleurs variant en fonction de la valeur. Le lecteur peut voir en un coup d’œil que la plupart des indicateurs sont presque alignés sur la ligne zéro, et que seuls deux indicateurs du côté de la mère montrent des variations inverses, mais il faut noter que ces variations pourraient être dues à des tests multiples et revenir à zéro après vérification. *
Ma lecture est la suivante: Beaucoup de gens, après avoir lu HDNA, réagissent en disant « Seulement 2 points de pourcentage, n’est-ce pas trop peu ? ». Mais il y a un détail qui est facilement ignoré : 7 à 8 % de « différence de prix » sont obtenus grâce à l’exonération fiscale et à la taxe supplémentaire. Pour un verre de Coca-Cola, le prix peut augmenter de 2 points de pourcentage ; pour un sac d’appels, le prix peut baisser de 5 points de pourcentage. Dans l’ensemble, l’« incitation à l’échange » que les consommateurs doivent affronter n’est pas négligeable. Par conséquent, si cet effet n’a pas été mesuré, le problème ne réside probablement pas dans le « niveau des taux d’imposition », mais ailleurs.
Comment comparer de manière équitable ? — Trouver un groupe de personnes pour qui « il ne manque que cette taxe ».
Comment comparer les données ? Il est impossible de comparer directement les politiques nationales avant et après Navajo. Au cours de ces dix dernières années, les prix ont augmenté et les habitudes de vie ont changé, sans que rien d’autre ne change. Il est difficile de déterminer qui est responsable des résultats.
L’approche des chercheurs est simple : trouver un groupe de personnes « tout est pareil, sauf cette taxe » pour servir de groupe de contrôle. Ils ont trouvé 44 308 nouveau-nés dont les mères se sont déclarées autochtones et vivent dans neuf comtés de la nation Navajo ; et 142 754 nouveau-nés dont les mères sont également autochtones, mais vivent dans d’autres réserves ou comtés tribaux - la même population, des conditions de vie similaires, mais sans cette taxe. Ils ont comparé les changements avant et après la politique de chaque côté, puis ont soustrait les changements d’un côté à l’autre. Cette conception s’appelle la différence en deux étapes, et le principe peut être expliqué en une phrase : enlever la partie « tout le pays change », et laisser la partie « seule cette taxe est en mouvement ».
Mais l’auteur a lui-même révélé un détail : parmi les 44 308 nouveau-nés du groupe de traitement, toutes les mères ne vivaient pas de manière permanente dans les neuf comtés de la nation Navajo. En effet, certaines mères, bien que résidant officiellement dans ces neuf comtés, vivaient en réalité dans des zones plus éloignées du comté et avaient un accès limité au HDNA. L’auteur a donc qualifié les résultats estimés d’« effet d’intention de traitement », c’est-à-dire un effet « sous l’intention de la politique de couverture », qui serait atténué par rapport à un effet « d’exposition réelle ». Cette précision est cruciale et montre que l’auteur a une bonne compréhension de la « population exposée » de sa propre étude.
L’étude a également mesuré 17 indicateurs de santé maternelle et infantile : le poids à la naissance, le faible poids à la naissance, le poids élevé à la naissance, la durée de la grossesse, la prématurité très précoce à la prématurité générale, le score d’Apgar du nouveau-né, le poids avant la grossesse, la prise de poids pendant la grossesse et le diabète gestationnel, l’hypertension artérielle pendant la grossesse. 17 indicateurs, très nombreux.Ma lecture est la suivante: le chiffre 17 n’a pas été choisi au hasard - il est suffisamment élevé pour qu’il y ait « une ou deux exceptions par hasard selon la probabilité », ce qui laisse de la place pour des tests multiples, mais aussi pour débattre de « ce qui est réel ». Nous y reviendrons plus tard.
Du côté du bébé : rien n’a changé.
Commençons par le bébé.
Avant et après la politique, la différence moyenne de poids à la naissance équivaut à moins du poids d’un raisin ; les différentes catégories de poids (faible, très faible, normal, élevé) n’ont pratiquement pas changé ; le taux de prématurité est resté le même ; et le score d’Apgar des nouveau-nés – cet indicateur évalué à la première et à la cinquième minute après la naissance – n’a pas non plus changé.
Le seul élément qui semble avoir changé est la durée de la grossesse : après l’augmentation des impôts, la durée moyenne a été raccourcie d’environ un tiers de jour. Ce chiffre n’est « pas une coïncidence statistique », mais tout médecin vous dira qu’un tiers de jour n’a aucune signification pratique. Les chercheurs appellent ce type de chiffres « statistiquement significatifs mais cliniquement négligeables » — ne vous laissez pas intimider par le terme « significatif », il ne signifie pas « grave », mais simplement « pas purement aléatoire ».
En étudiant les événements de chaque année sur une ligne du temps, il n’y a pas de transition entre le moment où la politique est mise en œuvre et le moment où elle est appliquée. En un mot : pour les bébés, rien n’a changé.
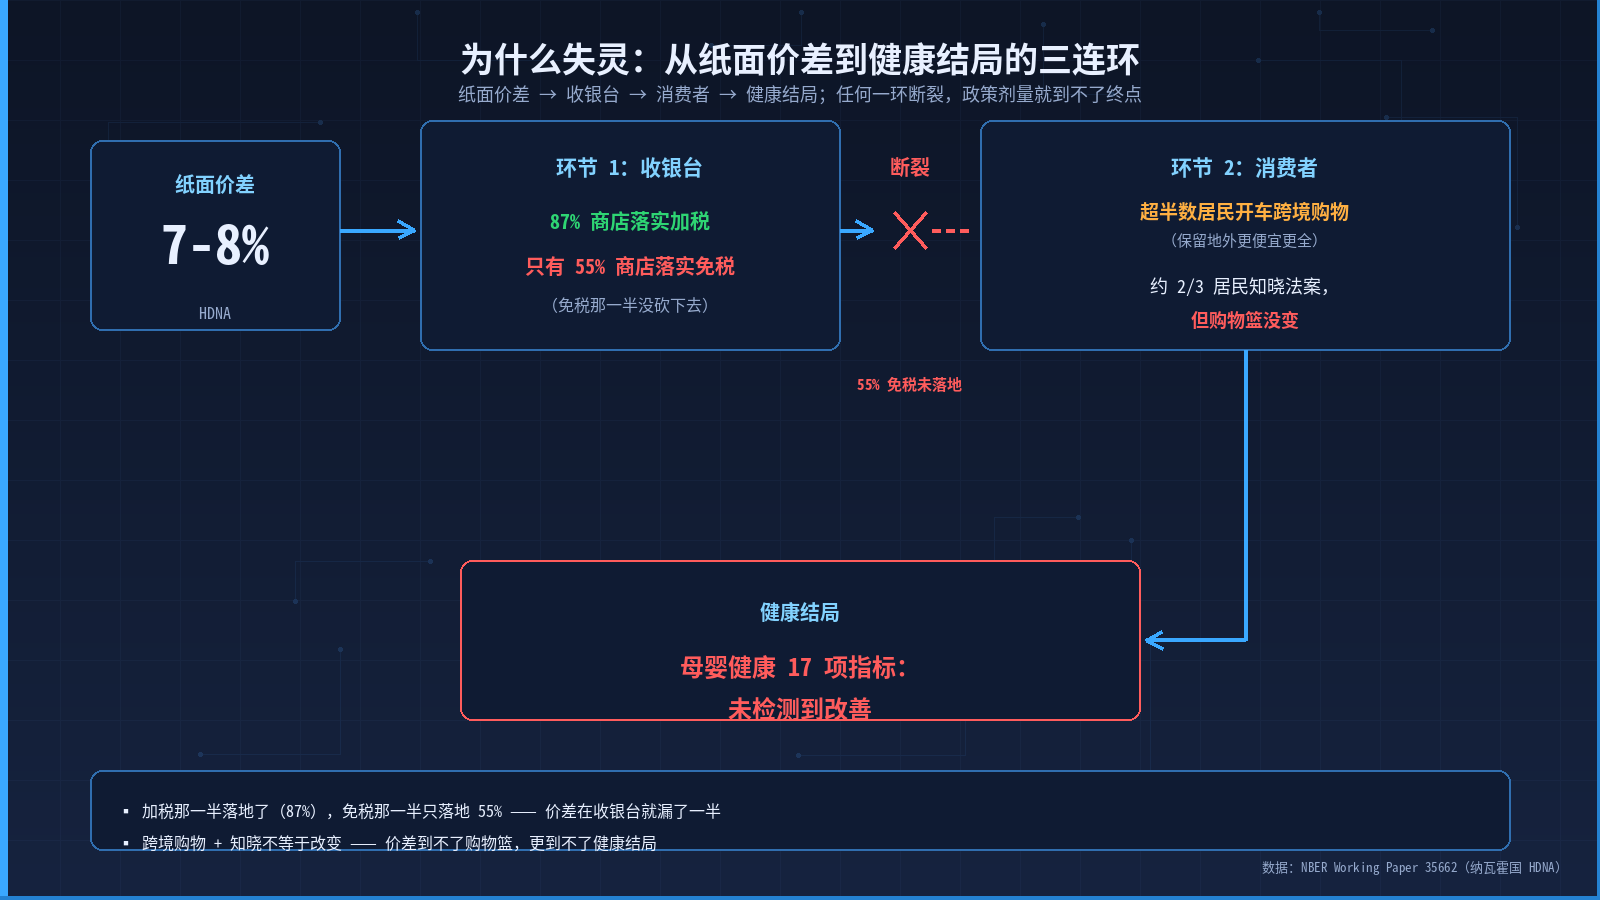
Note pour la figure 03 : Représenter la chaîne de transmission « différence de prix → paiement à la caisse → comportement des consommateurs » sous forme de trois anneaux connectés. Les lecteurs peuvent ainsi voir intuitivement que la différence de prix relève du design, que l’exonération fiscale de 55 % est gérée par la caisse et que le fait de savoir que ce n’est pas la même chose que de changer de goût est une question de comportement des consommateurs. Si un seul anneau se déconnecte dans cette chaîne, la liaison est rompue.
Ma lecture est la suivante: C’est l’endroit où je veux le plus m’arrêter et réfléchir une seconde en lisant cet article. « Aucun effet » est généralement compris par les profanes comme « la politique n’a pas fonctionné », mais les auteurs de l’article ont utilisé une formulation très mesurée ici – ils disent « aucune amélioration n’a été détectée, et la précision de cette échelle est suffisante pour exclure un effet évident ». Ces deux phrases doivent être lues ensemble ; supprimer l’une ou l’autre serait trompeur : « Aucune amélioration n’a été détectée » pourrait laisser penser que « on ne peut pas la mesurer » ; « La précision est suffisante » pourrait laisser penser que « on l’a mesurée et qu’elle a eu un effet ». Ensemble, elles sont complètes : soit il n’y a pas d’effet, soit il est inférieur à la précision de cette échelle – dans le cas de la santé maternelle et infantile, un effet « supérieur à la moyenne » peut être exclu, mais un effet faible de quelques dixièmes de pourcentage peut ne pas être mesurable.
Du côté de la mère : deux chiffres ont augmenté, mais ne vous inquiétez pas pour l’instant.
Du côté de ma mère, deux chiffres ont effectivement augmenté - et ils ont augmenté dans la direction opposée à la normale.
Le taux de diabète gestationnel, qui était d’environ 7 cas pour 100 mères, devrait augmenter de deux à trois cas après la hausse des impôts. Le poids moyen avant la grossesse a également augmenté de plus d’un kilogramme. Certains pourraient penser que « cette taxe n’est pas seulement inutile, mais aussi néfaste ».
Arrêtez.
Les chercheurs ont mesuré 17 indicateurs à la fois. Selon la probabilité, en mesurant autant d’indicateurs, il y a toujours une ou deux qui sortent du lot par hasard. En utilisant la « correction des tests multiples », une méthode statistique qui corrige le fait de « mesurer beaucoup de choses », tous les chiffres qui sortent du lot sont ramenés à zéro. Avec une inférence statistique plus conservatrice (appelée inférence aléatoire et inférence placebo), il reste un léger soupçon du chiffre du diabète gestationnel, mais les auteurs eux-mêmes affirment clairement qu’il n’est pas suffisant pour infirmer la conclusion globale selon laquelle « aucun effet n’a été observé ».
Donc, pour cet épisode, nous ne porterons pas de jugement sur le fait que la « politique fait du mal aux gens » pour l’auteur. Cette conclusion ne peut pas être étayée par ces données.
Ma lecture est la suivante: Cette étape est la partie la plus susceptible d’être mal interprétée dans l’article - et c’est aussi ce que je considère comme le point le plus professionnel de l’auteur. Ils n’ont pas exagéré les deux chiffres dans le sens opposé pour « plaire au titre », mais ont plutôt souligné à plusieurs reprises que « lorsque vous testez 17 éléments, il y a toujours un ou deux qui sautent par hasard ». Ce type d’autodiscipline est en fait rare dans la recherche en politiques publiques. En lisant cela, j’ai eu encore plus confiance en l’article : les chercheurs qui sont prêts à écrire honnêtement et clairement les chiffres qui « semblent défavorables à eux-mêmes », et à expliquer pourquoi ils ne sont pas pris en compte, ont généralement une bonne intention de recherche.
Le mètre à ruban est-il suffisamment fin ? - Quel est l’effet maximal qu’il peut exclure ?
En entendant cela, vous pourriez avoir une question très raisonnable : est-ce que cette règle est trop épaisse et que, par conséquent, elle ne peut pas mesurer les petits objets ?
Les chercheurs ont calculé la précision de cette règle. Quelle est la précision de cette règle ?
Si les résultats étaient aussi importants que ceux de la taxe sur les boissons sucrées dans plusieurs grandes villes américaines - où le diabète gestationnel a diminué de 2,2 points de pourcentage après l’augmentation de la taxe - la balance le montrerait clairement. Mais ce n’est pas le cas. En d’autres termes, ce n’est pas que la balance ne soit pas précise, c’est que les résultats visibles ne se sont tout simplement pas manifestés.
Bien sûr, il faut tout dire. L’effet minime de quelques décimales de pourcentage est vraiment impossible à mesurer avec cette règle. Personne ne peut donc dire qu’il est « absolument inutile ». « Non détecté » et « La précision de cette règle est suffisante pour exclure un effet évident » doivent être dits ensemble. Supprimer l’une ou l’autre des phrases serait trompeur.
Ma lecture est la suivante: Cette étape est un point clé pour traduire le « jargon des experts » en « langage courant ». La plupart des lecteurs ne savent pas ce qu’est l’« efficacité statistique » ou le « effet minimum détectable » — mais s’ils acceptent que « cette règle est précise et que cette précision correspond à un effet d’une certaine ampleur », ils pourront comprendre la suite : « Pourquoi les résultats négatifs sont-ils aussi importants ? ». Je suggère à tous ceux qui lisent ceci de prendre deux secondes pour mémoriser cette phrase : « Les « résultats négatifs » plus une « puissance suffisante » équivalent à une véritable conclusion ; seuls les « résultats négatifs » plus une « puissance insuffisante » équivalent à « ne rien dire du tout ». Cet article appartient à la première catégorie.
Première cause de dysfonctionnement : le caissier n’a pas effectué le paiement.
L’écart de prix de 7 à 8 % sur le papier, à quoi ressemble-t-il dans les supermarchés ?
Ensuite, le centre d’épidémiologie local a effectué une enquête dans les magasins : 87 % des magasins ont effectivement appliqué la taxe sur la malbouffe – la moitié de la taxe a été correctement appliquée ; mais seulement 55 % des magasins ont mis en œuvre la détaxation des aliments sains. En d’autres termes, l’une des deux mesures de la loi n’a pas été appliquée à la caisse enregistreuse.
Les consommateurs se tiennent devant les rayons : le cola est devenu plus cher, mais l’eau n’est pas devenue moins chère. Le « changement sain vers des prix plus bas » que vous pensiez se produire n’a souvent pas eu lieu.
**Ma lecture (avec des hypothèses) **:Cette phrase est un rappel que j’ai préparé pour tous les collègues qui veulent promouvoir « la santé par la fiscalité » après avoir lu l’article — mais [selon mes hypothèses non vérifiées], le conseil pratique suivant va au-delà de l’article : la qualité d’une politique ne dépend pas du taux d’imposition écrit sur le papier, mais de ce qui se passe réellement à la caisse. Si vous voulez promouvoir des projets de loi similaires, la première question à poser n’est pas « Quel devrait être le taux d’imposition ? », mais « Comment rendre les opérateurs de caisse prêts à appliquer les exemptions fiscales ? ». Techniquement, les exemptions fiscales sont beaucoup plus compliquées que les augmentations d’impôts — les augmentations sont automatiques, tandis que les exemptions nécessitent une classification correcte par les opérateurs de caisse, une configuration correcte du système de point de vente et un affichage correct sur la facture. Si l’une de ces étapes échoue, les consommateurs ne verront pas la différence de prix. Même la conception la plus intelligente ne sert à rien si la mise en œuvre ne suit pas.
Deuxième raison de la panne : les jambes sont chez les consommateurs.
Deuxièmement, les jambes longues appartiennent aux consommateurs.
On estime que plus de la moitié des habitants de la Nation Navajo conduisent jusqu’à l’extérieur de la réserve pour acheter des articles, car les prix sont plus bas et la gamme de produits frais est plus large. Une étude antérieure citée dans l’article (Landry, 2015) indique que les achats transfrontaliers constituent une stratégie importante d’économie d’argent pour les résidents locaux. La politique peut contrôler les rayons des magasins dans la réserve, mais elle ne peut pas contrôler le volant des voitures.
La taxe sur les boissons sucrées en ville est également confrontée au problème des achats transfrontaliers - les consommateurs se rendent en voiture dans la ville voisine pour acheter des sodas moins chers - mais la « distance » de la Nation Navajo est bien plus grande que la taxe urbaine : faire un aller-retour représente des dizaines de kilomètres ; mais le « montant économisé » est également plus important, car ce n’est pas seulement la différence de taxe qui est transfrontalière, mais aussi la main-d’œuvre, les loyers et les prix d’achat qui sont globalement plus bas. C’est pourquoi cet effet est plus visible dans les réserves.
**Ma lecture (avec des hypothèses) **:Cette disposition est en fait un rappel commun à toutes les politiques « promouvant des taux d’imposition différenciés à petite échelle géographique » — mais [mon hypothèse — non vérifiée] le jugement « rayon de consommation > limites administratives » dans cette étape est une extension au-delà du document : dans les villes, la promotion de la taxe sur le sucre peut compter sur le fait que « prendre la voiture pour aller dans le quartier voisin » limite une partie des effets d’entraînement ; dans les réserves, c’est « prendre la voiture pour aller à des dizaines de kilomètres de là », et le taux d’effets d’entraînement est donc encore plus élevé.**Pour un groupe dont le rayon de consommation est plus large que les limites administratives, « les taux d’imposition à l’intérieur des limites administratives » sont un outil naturellement défectueux **. Si les concepteurs de politiques ne considèrent que les taux d’imposition eux-mêmes et non la géographie de la consommation, le résultat sera comme pour HDNA, où l’effet a été dilué.
Raison n° 3 de la panne : savoir ne veut pas dire changer d’avis.
Le troisième principe est que le fait de savoir ne signifie pas que l’on a changé d’avis.
Dans l’enquête communautaire de 2018, environ deux tiers des résidents connaissaient cette loi. Mais même s’ils la connaissaient, le contenu des paniers n’a pas changé.
L’auteur mentionne également une possibilité plus contre-intuitive : pour les familles les plus pauvres, l’augmentation du montant perçu pourrait réduire leur budget pour les achats de nourriture ; les familles à revenu moyen pourraient simplement passer de la « cuisine à domicile » à la « restauration hors domicile » - les plats des restaurants ayant une densité calorique plus élevée que les aliments préparés achetés en supermarché. Ces deux réactions ne sont pas l’intention des concepteurs de politiques, mais elles pourraient bien se produire dans la réalité.
Ma lecture est la suivante: cette phrase me rend plus sceptique quant à la chaîne de transmission « information → comportement ». Nous supposons souvent que « si on dit aux gens ce qui est bon, ils le feront ». Mais les décisions d’achat sont prises en 30 secondes et sont influencées par de nombreux facteurs : l’humeur, la faim, la présence d’enfants, la proximité des rayons en promotion, etc. Un taux de « connaissance » de 2/3 dans une communauté peut sembler impressionnant, mais il ne résout que la première étape, celle de la « connaissance », et non la seconde, celle du « moment de la décision ». Après dix ans de communication en matière de santé, nous avons tous appris une chose :l’éducation n’est pas une intervention. En appliquant la même logique à la politique fiscale : la publicité a été faite, le taux de connaissance a augmenté, mais l’effet de l’intervention n’est pas forcément au rendez-vous.
Ailleurs : ce n’est pas que “les impôts ne servent à rien”.
Ne vous précipitez pas pour tirer la conclusion que « augmenter les impôts n’est pas utile ». Regardez ailleurs et vous verrez que ce n’est pas une simple question de « oui ou non ».
La même année, le Mexique a imposé une taxe de 8 % sur les aliments non essentiels, et le volume d’achat a vraiment diminué d’environ 5 %. Dans plusieurs grandes villes américaines, la taxe sur les boissons sucrées et les indicateurs tels que le diabète gestationnel et la prise de poids pendant la grossesse ont connu une véritable baisse – des résultats concrets tels qu’une « réduction réelle de 2,2 points du taux d’hyperglycémie pendant la grossesse ». Encore plus sévère est le cas du Royaume-Uni : en 1953, après la fin du rationnement du sucre en temps de guerre, les scientifiques ont comparé deux groupes de personnes : ceux qui ont été rationnés en sucre pendant la grossesse et les 1 000 premiers jours de la vie, et ceux qui ne l’ont pas été. Le premier groupe avait un risque de diabète environ 35 % plus faible à l’âge adulte.
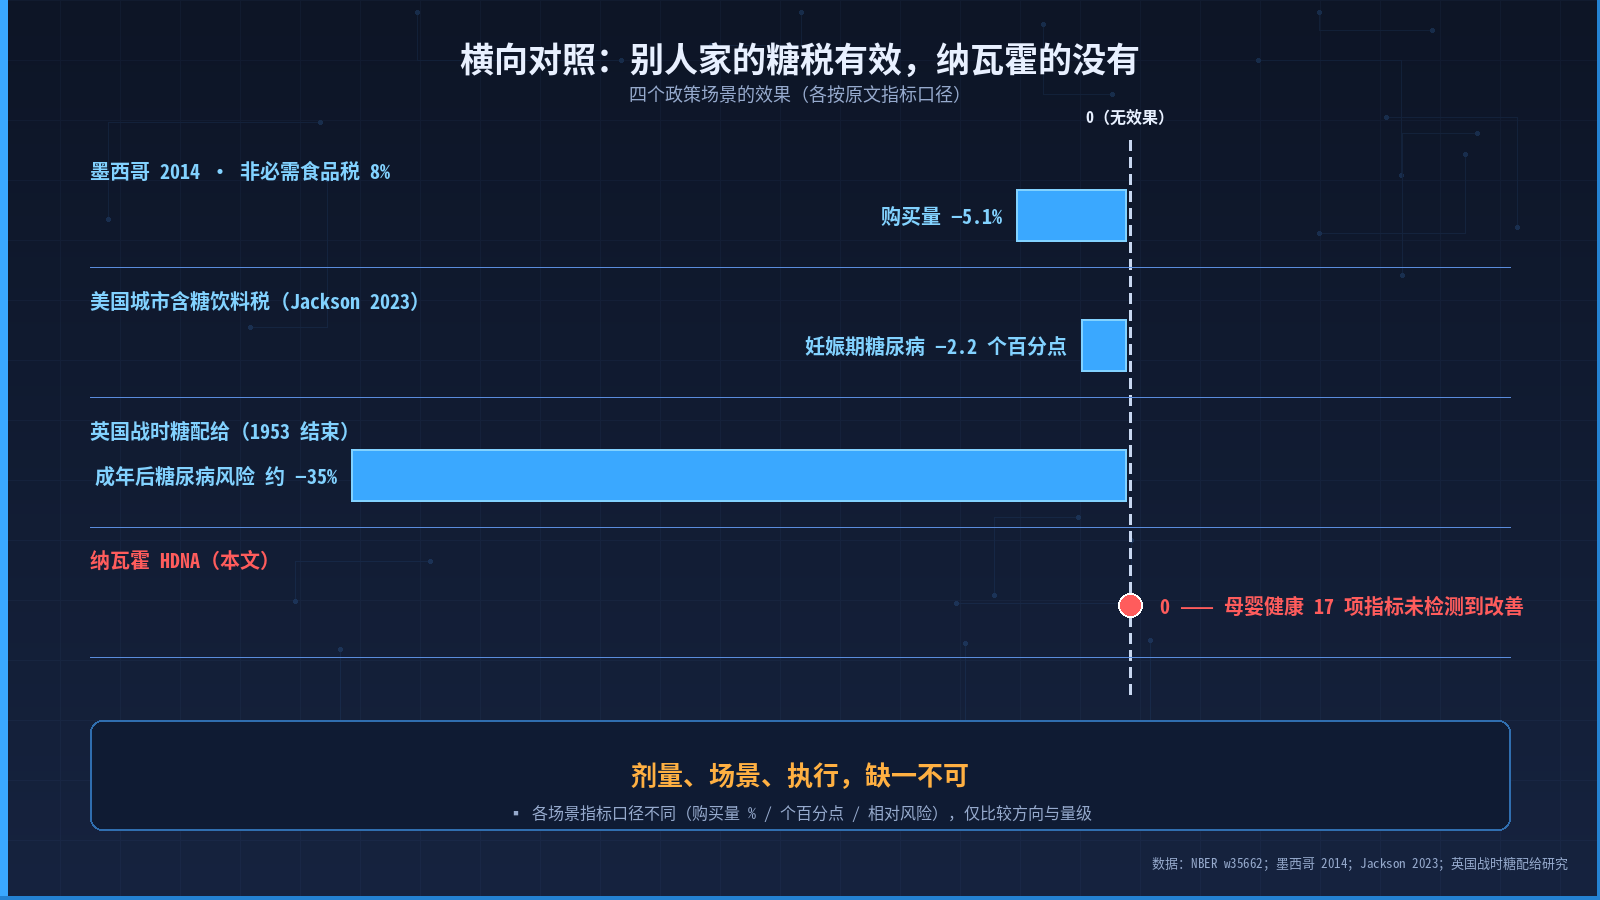
Note pour la figure 04 : Placer le HDNA et les trois types de politiques fiscales et de rationnement « sur le même thème, mais dans des contextes différents » sur la même figure, en unifiant l’axe des ordonnées en « effets sur les indicateurs clés de la santé maternelle et infantile/à long terme ». Les lecteurs peuvent voir intuitivement que le HDNA est « nul » sur cette figure, mais que les effets des autres politiques vont de 2 points de pourcentage à 35 %, les différences provenant de trois facteurs : la dose, le contexte et la mise en œuvre.
Donc, l’histoire complète est la suivante : ce n’est pas que « les taxes ne servent à rien », mais la dose, le contexte et l’exécution sont tous indispensables. L’écart de prix de 7 à 8 % à Navajo, la fenêtre de quelques années seulement, ainsi que l’absence de taxes complètement mises en place et de paniers d’achats transfrontaliers - tout cela a été dilué.
**Ma lecture (avec des hypothèses) **:Cette étape est celle où le document a le plus de valeur en termes de politique publique — mais [mes hypothèses — non vérifiées], la phrase « les trois variables agissant dans le même sens permettent d’obtenir des résultats » est une reformulation résumée que j’ai faite du document, et non les mots de l’auteur du document : le document ne présente pas la « dose + scénario + exécution » comme une liste de diagnostic, mais il aborde séparément les trois mécanismes de défaillance. Ma principale révélation après avoir lu le document n’est pas que « la HDNA est inutile », mais plutôt les « trois variables pour une politique fiscale saine » — la dose (un écart de prix suffisamment important), le scénario (un cercle de consommateurs qui ne peut pas facilement franchir les frontières) et l’exécution (un véritable paiement à la caisse). Les trois variables agissant dans le même sens permettent d’obtenir des résultats ; si une seule variable échoue, les résultats sont tellement dilués qu’ils deviennent imperceptibles. Cela fournit un cadre de diagnostic clair pour la question « pourquoi de nombreuses politiques qui semblent bonnes n’aboutissent pas à des résultats ». Ce cadre de diagnostic est plus utile que de prendre parti pour un camp ou un autre.
Résumé en une phrase : Utilisez la règle, et ne prenez pas parti.
Revenons à la dispute initiale : faut-il taxer la malbouffe ?
La réponse donnée par la Nation Navajo au cours de ces dix dernières années n’est pas un « oui » ou un « non », mais trois choses plus utiles.
Premièrement, il s’agit de la véritable expérimentation la plus complète menée aux États-Unis. En ce qui concerne la santé maternelle et infantile, aucune amélioration n’a été constatée après dix ans – notez qu’il s’agit d’une « non-détection », et que les mesures sont suffisamment précises pour exclure tout effet évident, ces deux points doivent être mentionnés ensemble. Ces données ne permettent pas de répondre à la question de savoir ce qui se passerait dans d’autres scénarios ou avec d’autres doses, et n’oubliez pas qu’elles n’ont pas encore été évaluées par des pairs.
Deuxièmement, la qualité d’une politique ne dépend pas des taux d’imposition écrits sur le papier, mais de ce qui se passe réellement à la caisse. Si la moitié de la franchise n’est pas appliquée et que les consommateurs sortent du pays en voiture, la différence de prix n’aura aucun effet.
Troisièmement, la prochaine fois que vous verrez des débats sur le fait qu’une certaine politique est « inévitablement efficace » ou « inévitablement inutile », vous aurez une échelle à portée de main : demandez d’abord quel est le taux d’exécution, où les gens peuvent en acheter et si la dose est suffisante. Cette échelle vaut bien plus que de prendre parti.
Frontières importantes (nécessaire de les mentionner dans l’écriture)
- Non évalué par des pairs: L’article est un document de travail du NBER n° 35662, publié en août 2026, etn’a pas été évalué par des pairs. Toutes les conclusions sont considérées comme « à vérifier ».
- Limites de l’étude: Cette étude ne porte que sur un seul aspect de la santé maternelle et infantile et ne représente pas tous les aspects de la santé. D’autres aspects tels que l’obésité infantile, le diabète chez les adolescents et les événements cardiovasculaires chez les adultes ne sont pas couverts par l’étude.
- Période des données: Les données remontent jusqu’en 2018 et ne tiennent pas compte de la période de la COVID-19 en 2020. Elles ne doivent pas être extrapolées au-delà de 2020.
- Population spécifique: La Nation Navajo est une population particulière avec un taux de diabète quatre fois supérieur à la moyenne nationale et environ trois quarts de ses habitants souffrant d’insécurité alimentaire. La représentativité de la « différenciation des taux d’imposition dans une zone géographique restreinte » est limitée.
- Non applicable à toutes les politiques: Cette étude ne répond qu’à la question « quelle est la santé maternelle et infantile dans une population particulière avec des conditions d’application particulières pendant la période 2014-2018 », et ne peut pas répondre à la question « quels seraient les résultats pour d’autres populations, d’autres doses ou d’autres niveaux d’application ».
- Aucune recommandation sanitaire: Cet article ne recommande aucun régime alimentaire ou comportement sain et ne porte pas de jugement sur l’opportunité de mettre en œuvre d’autres politiques. Les auteurs de l’article précisent également que « cet article ne propose pas de recommandations politiques en tant que telles ».
- Ressources d’aide: Cet article ne traite pas de la santé mentale ou de sujets sensibles. Toutefois, si vous avez des inquiétudes concernant les indicateurs de santé pendant la grossesse et l’accouchement, veuillez consulter votre gynécologue ou les autorités locales de santé publique. Cet article n’assume aucun rôle de conseil médical.
[RÉFÉRENCE DE L’ARTICLE] Cawley, J., Dreyer, M., et Simon, K. I. (2026). « L’impact de la politique fiscale pour promouvoir une alimentation saine : preuves de la Nation Navajo ». Document de travail du NBER n° 35662. http://www.nber.org/papers/w35662