Plus le patron vous évalue avec rigueur, plus rapidement la partie de votre travail qui n’est pas évaluée va disparaître – ce n’est pas un échec de gestion, c’est une nécessité mathématique.
- Les KPI autour de moi sont déformés.
J’ai un ami qui travaille comme opérateur dans une société Internet. Les seuls KPI de son équipe sont le nombre d’utilisateurs actifs quotidiens (DAU) et la durée de leur séjour. Résultat ? Les opérateurs travaillent d’arrache-pied pour envoyer des notifications push, des fenêtres contextuelles et divers autres outils pour attirer les utilisateurs. Le nombre d’utilisateurs actifs quotidiens a augmenté et la durée de leur séjour a également augmenté. Mais le taux de rétention des utilisateurs, la satisfaction et la valeur à long terme ont toutes chuté. Le patron est ravi lorsqu’il voit les rapports, mais la réputation du produit s’est dégradée.
Un autre ami est professeur au collège. L’école ne se soucie que du taux de réussite aux examens d’entrée dans les lycées. Par conséquent, tous les efforts sont concentrés sur la préparation aux examens, et les cours de mathématiques et de sciences expérimentales ont été réduits. Les élèves ont de très bons résultats aux examens, mais ils sont perdus face à de nouveaux types de questions, car ils n’ont appris que « comment résoudre des problèmes », et non « comment réfléchir aux problèmes ».
Vous pourriez penser qu’il s’agit d’un échec de la gestion ou d’une mauvaise conception des indicateurs de performance clés (KPI). Cependant, en 1991, deux économistes ont rédigé un article pour vous expliquer que ce n’était pas un échec, mais une nécessité mathématique. Lorsque vous augmentez l’incitation pour les tâches mesurables, les tâches non mesurables diminuent. Parfois, le contrat optimal est un salaire fixe, sans aucune incitation.
Cet article est intitulé « Analyses multitâches de l’agent principal : contrats d’incitation, propriété des actifs et conception des emplois », de Bengt Holmström et Paul Milgrom, publié dans le numéro spécial du Journal of Law, Economics, & Organization, volume 7. Le 10 octobre 2016, le prix Nobel d’économie a été attribué à Holmström et Oliver Hart pour leur théorie des contrats. Cet article de 1991 est l’un des documents fondateurs de la théorie des contrats.
Aujourd’hui, je vais vous expliquer le mécanisme central de cet article et voir comment il explique la distorsion des KPI qui nous entoure, ainsi que les enseignements qu’il apporte aux gestionnaires, aux employés et même à la conception des organisations dans leur ensemble.
II. Les hypothèses cachées de la théorie standard
Les manuels d’économie affirment depuis des décennies que plus les incitations sont fortes, plus les gens travaillent dur et plus la production est élevée. Il est préférable d’offrir des commissions aux vendeurs plutôt que des salaires fixes. Il est préférable d’offrir des primes de performance plutôt que le système de répartition égalitaire des bénéfices.
Mais quelle est la réalité ? Entrez dans n’importe quelle grande entreprise et observez. Les cadres perçoivent un salaire annuel fixe avec un petit bonus. Les ingénieurs sont rémunérés mensuellement. Le personnel administratif est rémunéré mensuellement. Comparés aux entrepreneurs indépendants du marché, les incitations internes à l’entreprise sont « faibles » de manière anormale.
L’article commence par poser cette énigme : si une forte motivation est vraiment bénéfique, pourquoi les grandes entreprises ne l’utilisent-elles presque pas ?
L’explication de la théorie standard est la suivante : les employés ont peur du risque et les incitations fortes les amènent à prendre trop de risques, il est donc nécessaire d’atténuer les incitations. Mais cette explication est incomplète - même si les employés n’ont pas peur du risque, les incitations internes de l’entreprise restent faibles.
La réponse est cachée dans une hypothèse ignorée par la théorie standard : vous ne faites qu’une seule chose.
La théorie standard suppose que l’agent (l’employé) n’assume qu’une seule tâche et que le mandant (l’employeur) conçoit un contrat d’incitation en fonction des résultats de cette tâche. Mais dans la réalité, vous effectuez plusieurs tâches en même temps.
Les enseignants enseignent simultanément la lecture, l’écriture, les mathématiques et le développement de la pensée. Les ingénieurs écrivent du code et entretiennent les systèmes en même temps. Les commerciaux rendent visite aux clients et entretiennent les relations avec eux en même temps.
Le patron ne peut tester que quelques-uns d’entre eux – la lecture, l’écriture et les mathématiques peuvent être testées, mais pas la pensée ; le nombre de lignes de code peut être testé, mais pas sa maintenabilité ; le volume des transactions peut être testé, mais pas la confiance des clients.
C’est le cœur de la thèse : les agents assument plusieurs tâches en même temps et les mandants ne peuvent observer que certaines dimensions. Que se passe-t-il lorsque vous liez les contrats d’incitation à des indicateurs mesurables ?
III. L’énergie est un gâteau : le mécanisme de compression des tâches multiples
Hypothèse clé : l’énergie est un gâteau, et si on en coupe une grande part d’un côté, il en restera moins de l’autre.
Le texte original de l’article indique que plus on consacre de temps à une tâche, plus le coût marginal des autres tâches augmente. Cela s’appelle la « substituabilité » entre les tâches. Plus précisément, l’agent choisit un vecteur d’effort t = (t₁, …, tₙ), et la fonction de coût C(t) satisfait : Lorsque vous augmentez t₁, la dérivée partielle de C par rapport à t₂, C₁₂, est supérieure à 0, ce qui signifie qu’augmenter l’effort consacré à la tâche 1 augmente le coût marginal de la tâche 2.
Donc, lorsque vous augmentez l’intensité de l’incitation pour les tâches mesurables —
Les employés déplacent leur attention des tâches imprévisibles vers les tâches prévisibles.
Les enseignants s’efforcent de résoudre autant d’exercices que possible, sans plus de discussions. Les programmeurs accumulent les lignes de code, sans écrire de commentaires. Les commerciaux s’efforcent d’atteindre des objectifs de vente, sans entretenir les relations clients.
Les indicateurs mesurables ont effectivement augmenté. Mais la qualité de l’enseignement, la maintenabilité du code et la confiance des clients, ces contributions invisibles, sont toutes en déclin. Et elles sont souvent plus importantes que ce qui est visible.
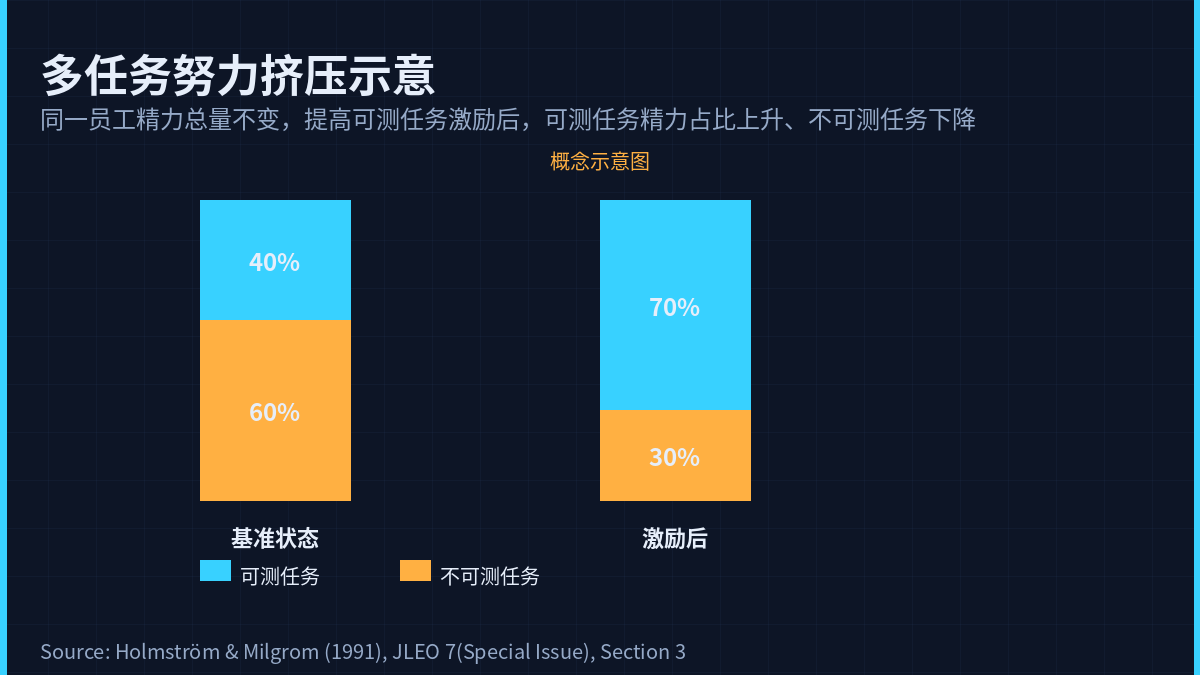
La figure 01 illustre ce mécanisme : le niveau d’énergie total des employés reste constant. Lorsque l’on augmente l’incitation pour les tâches mesurables, la part d’énergie consacrée aux tâches mesurables augmente et celle consacrée aux tâches non mesurables diminue. Il s’agit d’un schéma conceptuel, mais le modèle mathématique de l’article le prouve rigoureusement.
IV. Le mystère du salaire fixe : Proposition 1 et 2
À ce stade, vous pourriez dire : « D’accord, la motivation peut éliminer les tâches imprévisibles. Mais c’est parce que les employés ont peur du risque, non ? Si les employés n’avaient pas peur du risque, une forte motivation ne serait-elle pas une bonne chose ? »
La Proposition 1 de l’article dit : non.
Même si les employés sont neutres face au risque, si les tâches imprévisibles sont extrêmement importantes, un salaire fixe constitue le contrat optimal.
Pourquoi ? Parce que la neutralité du risque signifie qu’il n’y a pas de conflit entre l’« incitation » et la « prise de risque ». La distorsion provient entièrement de la substitution entre les tâches. En augmentant l’incitation pour les tâches mesurables, les tâches non mesurables sont tout de même évincées. Par conséquent, la stratégie optimale consiste à donner une incitation nulle et à laisser les employés répartir eux-mêmes leur énergie.
La Proposition 2 va plus loin. Elle compare deux modèles de contrat : le contrat de travail et le contrat d’indépendant.
En vertu du contrat d’embauche, les employés entretiennent les actifs, servent les clients et travaillent en équipe en même temps - de nombreuses contributions sont imprévisibles. En vertu du contrat d’indépendant, les entrepreneurs possèdent leurs propres actifs et les valeurs ajoutées de ces actifs leur appartiennent.
Lorsque des contributions imprévisibles telles que la maintenance des actifs sont suffisamment importantes – si importantes qu’elles dépassent les avantages des tâches prévisibles – l’incitation optimale du contrat de travail doit être nulle, un salaire fixe. En effet, une forte incitation détournerait les efforts des employés de ces contributions imprévisibles.
L’incitation optimale pour un entrepreneur indépendant est un système de commission, car les actifs lui appartiennent et la propriété elle-même est une incitation, sans besoin d’une motivation supplémentaire liée à la performance.
Voilà la réponse au mystère du salaire fixe. Ce n’est pas que les gestionnaires ne comprennent pas l’importance de l’incitation, mais c’est que les contributions des employés sont trop nombreuses pour être évaluées dans leur intégralité.
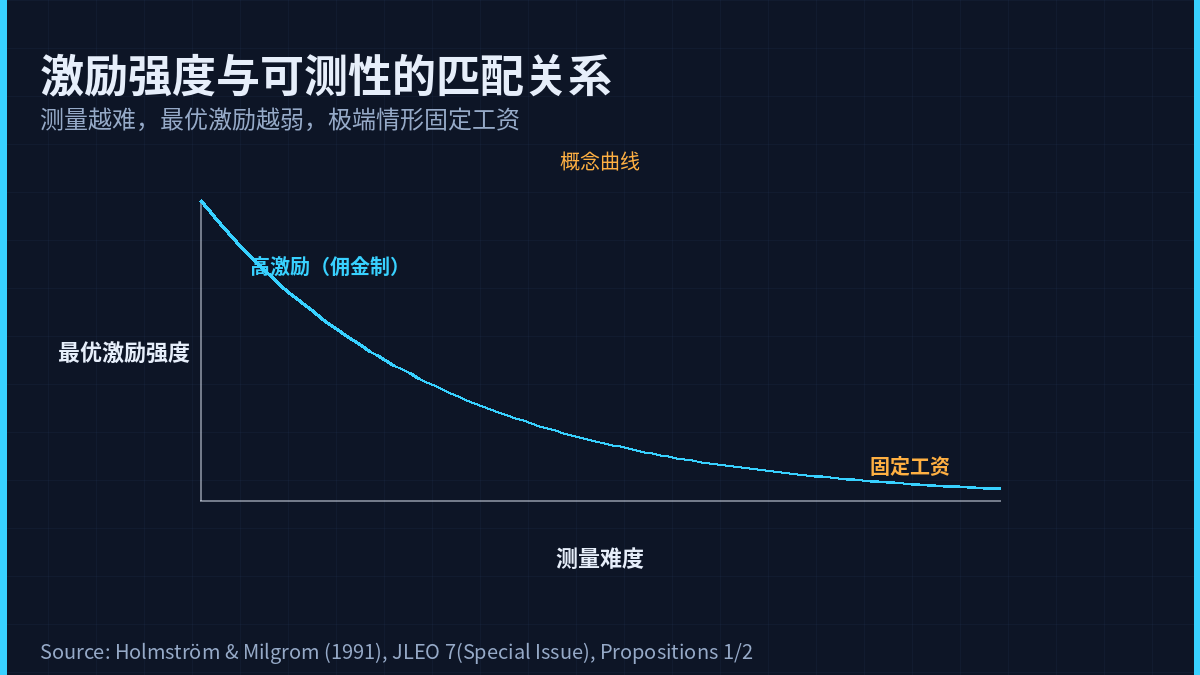
La figure 02 montre la relation entre l’intensité de l’incitation et la mesurabilité : plus la mesure est difficile, plus l’incitation optimale est faible, et dans les cas extrêmes, c’est un salaire fixe. Il s’agit également d’une courbe conceptuelle, mais le raisonnement mathématique de l’article soutient cette conclusion.
V. Trois applications pratiques
Le document présente ici le mécanisme central. Mais sa valeur ne s’arrête pas là. Trois applications étendues, chacune ayant une signification pratique.
- Propriété des actifs : pourquoi McDonald’s détient-il 30 % de ses restaurants en propre ?
Seuls environ 30 % des restaurants McDonald’s sont gérés directement par l’entreprise, les autres étant des franchises. Les franchisés paient des redevances d’un maximum de 10 % - ce qui signifie qu’ils gardent au moins 90 % des bénéfices. Et les gérants de restaurants gérés directement ? Ils n’ont pas d’incitations explicites et perçoivent un salaire fixe.
Pourquoi ? Parce que le franchisé possède ses propres actifs – magasins, équipements, employés. Sa motivation vient de la valorisation de ses actifs et il n’a pas besoin d’incitations supplémentaires liées à la performance. Le responsable d’un magasin en propre gère les actifs d’autrui et la valorisation de ces actifs revient à l’entreprise. Des incitations fortes pourraient l’amener à négliger la maintenance des actifs pour se concentrer sur les performances à court terme.
L’article affirme que c’est la différence fondamentale entre un employé et un entrepreneur indépendant : à qui appartiennent les actifs. C’est également la logique sous-jacente des décisions d’externalisation : quelle est la contribution importante et imprévisible de ce poste ? Si oui, ne l’externalisez pas et utilisez un salaire fixe. Sinon, externalisez-le et utilisez des commissions hautement incitatives.
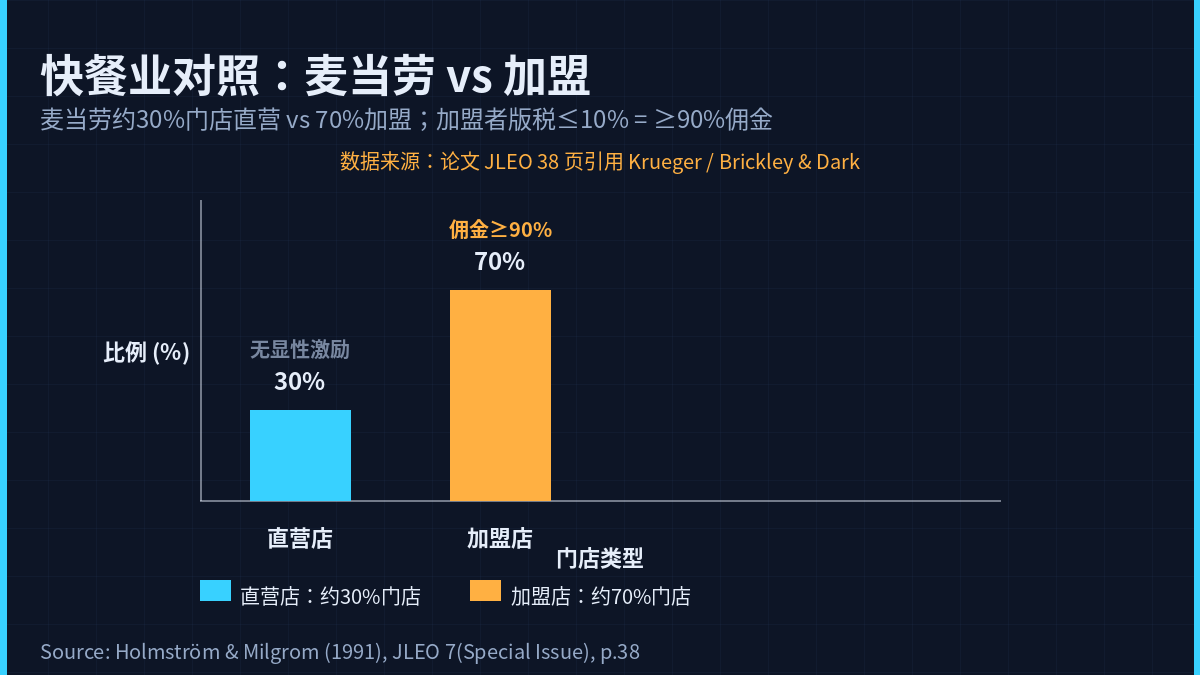
La figure 03 compare la structure d’incitation de l’industrie de la restauration rapide : environ 30 % des restaurants McDonald’s sont gérés en propre, les redevances des franchisés sont inférieures ou égales à 10 % (= supérieures ou égales à 90 % de commission), et les gérants de restaurants en propre n’ont pas d’incitation explicite. Les données proviennent de l’étude de Krueger, Brickley et Dark citée dans l’article.
- Restrictions d’activités externes : plus l’incitation est forte, plus il faut laisser la liberté s’exprimer.
La proposition 3 affirme que l’intensité de l’incitation et la restriction de la liberté sont complémentaires. Les vendeurs, qui perçoivent des commissions, ont la liberté d’organiser leur temps pour rendre visite aux clients. Les employés administratifs, qui perçoivent un salaire fixe, doivent au contraire travailler de 9 heures du matin à 5 heures de l’après-midi dans un bureau.
Pourquoi ? Parce qu’une forte motivation signifie que la performance est mesurable et que le libre choix des employés est une bonne contrainte. Une faible motivation signifie que la performance est difficile à mesurer et qu’il faut alors recourir à une supervision directe.
Pensez au télétravail : c’est la même chose. Les postes qui peuvent être télétravaillés sont souvent des postes dont la performance est mesurable - écrire du code, faire de la conception ou vendre des produits. Le patron n’a pas peur que vous traîniez à la maison, car votre production est visible. Les postes qui ne peuvent pas être télétravaillés sont souvent des postes dont la performance est difficile à mesurer - ils doivent être supervisés en personne.
Complément de la proposition 4 : Lorsque la précision des mesures s’améliore, l’incitation peut être renforcée et les contraintes peuvent être assouplies. Lorsque la difficulté des mesures augmente, l’incitation devrait être réduite et les contraintes devraient être renforcées.
- Conception du poste : il ne faut qu’une seule personne pour assumer la responsabilité des échecs.
La proposition 5 stipule que le fait de rendre deux personnes responsables de la même chose n’est jamais optimal. En effet, la responsabilité partagée entraîne un doublement des coûts de risque fixes. La solution optimale consiste à attribuer la responsabilité d’une tâche à une seule personne. C’est le principe de la « responsabilité unifiée », pierre angulaire de la théorie bureaucratique.
Les propositions 6 et 7 sont plus intéressantes. Si vous attribuez toutes les tâches à la même personne, les tâches mesurables vont supplanter les tâches non mesurables. Par conséquent, la solution optimale consiste à attribuer les tâches faciles à mesurer et les tâches difficiles à mesurer à des personnes différentes.
Les postes de vente et de service client devraient être séparés par nature. Les ventes sont motivées par des commissions, car le volume de ventes est facile à quantifier. Le service client est rémunéré par un salaire fixe, car la qualité du service est difficile à quantifier. Si les deux postes sont regroupés, les commissions inciteront tous les efforts vers le volume de ventes, et la qualité du service sera négligée.
Ce qui est encore plus contre-intuitif, c’est que même si les deux employés ont des compétences identiques au départ, la répartition optimale des tâches est asymétrique. L’un effectue des tâches faciles à évaluer et reçoit des incitations élevées, tandis que l’autre effectue des tâches difficiles à évaluer et reçoit des incitations faibles.
6. Les limites du modèle : les hypothèses les plus vulnérables
Ce modèle est intéressant, mais il repose sur quatre hypothèses clés. Le contrat linéaire, le bruit normal et l’utilité exponentielle – ces trois éléments sont mathématiquement nécessaires pour que le modèle soit traitable. L’hypothèse la plus fragile est celle de la « substituabilité complète entre les tâches ».
Cela signifie que si vous consacrez une minute de plus à une tâche, le coût marginal d’une autre tâche augmentera d’une minute. La réalité est que de nombreuses tâches ne sont ni totalement substituables ni totalement complémentaires. L’enseignement et la recherche ont un aspect substituable et un aspect complémentaire. La production et le maintien de la qualité se chevauchent parfois et se renforcent parfois.
L’auteur admet lui-même cela dans les réserves. Le texte original dit : « Le modèle d’attribution de l’attention que nous utilisons « exclut la possibilité de complémentarité entre les activités ». C’est une simplification, pas une vérité.
Il faut également noter que c’est un modèle purement théorique et qu’il n’y a pas de données empiriques dans l’article. Toutes les « preuves » proviennent de la citation d’études empiriques d’autres personnes. Anderson et Schmittlein ont découvert que l’industrie électronique avait tendance à créer ses propres équipes lorsque les ventes étaient difficiles à mesurer. Krueger et Brickley & Dark ont découvert que 30 % des entreprises de restauration rapide étaient des entreprises appartenant à leur propre société et que 70 % étaient des franchises. Ces résultats sont cohérents avec le modèle, mais ils ne sont pas vérifiés dans cet article.
La loi de Goodhart – « Lorsqu’un indicateur devient un objectif, il n’est plus un bon indicateur » – est en accord avec la logique de cet article. Cependant, ce terme a été inventé par la suite et n’apparaît pas dans le texte original de l’article. Le contexte initial de Goodhart en 1975 était la politique monétaire.
VII. Ma méthode de lecture : comprendre le monde derrière les KPI
Vous vous souvenez des KPI qui ont échoué au début ? Les enseignants, les programmeurs, les vendeurs - plus les évaluations sont sévères, plus les choses qui ne sont pas évaluées ont moins de chances de survivre.
Maintenant, vous le savez. Ce n’est pas que l’évaluation ne sert à rien, mais que l’intensité de l’incitation doit correspondre à la mesurabilité. Lorsque la contribution non mesurable est importante, une forte incitation peut être contre-productive.
Cet article m’a aidé à comprendre trois choses.
Premièrement, le mécanisme déformé des KPI. Lorsque vous attribuez un indicateur fortement incitatif à un employé, il ne travaille pas plus dur, il déplace simplement ses efforts vers ailleurs. Les tâches qui ne sont pas évaluées ne sont pas celles qu’il ne veut pas faire, mais celles que vous l’avez poussé à abandonner.
Deuxièmement, la logique sous-jacente de la conception des postes et de l’externalisation. Pourquoi les ventes et le service client doivent-ils être séparés ? Quand une entreprise doit-elle utiliser des employés et quand doit-elle externaliser ? Les réponses pointent toutes vers la même question : quelle est la contribution importante et imprévisible de ce poste ?
Troisièmement, pourquoi le prix Nobel d’économie 2016 a-t-il été attribué à la théorie des contrats ? La théorie de Holmström nous a permis de voir le monde invisible derrière les KPI. Cet article est cette paire de lunettes.
La prochaine fois que vous verrez des indicateurs de performance, pensez aux tâches qui ne sont pas évaluées mais qui sont tout aussi importantes. Puis posez-vous la question suivante : cet indicateur vaut-il vraiment que vous y consacriez tous vos efforts ?
- Références * *
- Holmström, B., et Milgrom, P. (1991). Analyses multitâches de l’agent principal : contrats d’incitation, propriété des actifs et conception de l’emploi. Journal of Law, Economics, & Organization, 7 (numéro spécial), 24-52. DOI : 10.1093/jleo/7.special_issue.24
- Anderson, E., et Schmittlein, D. (1984). Intégration de la force de vente : un examen empirique. The RAND Journal of Economics, 15 (3), 385-395.
- Krueger, A. B. (1991). Propriété, agence et salaires : un examen de la franchise dans l’industrie de la restauration rapide. The Quarterly Journal of Economics, 106 (1), 75-101.
- Brickley, J. A., et Dark, F. H. (1987). Le choix de la forme organisationnelle : le cas de la franchise. Journal of Financial Economics, 18 (2), 401-420.