Quanto più il tuo capo ti valuta con rigore, tanto più velocemente morirà la parte del tuo lavoro che non viene valutata. Questo non è un fallimento della gestione, ma una conseguenza matematica inevitabile.
- I KPI intorno a me sono distorti.
Ho un amico che lavora come operativo in una società di Internet. I KPI del suo team sono solo due: gli utenti attivi giornalieri (DAU) e la durata della permanenza degli utenti. Il risultato? Gli operatori fanno di tutto per inviare notifiche push, creare finestre pop-up e utilizzare vari trucchi per attirare gli utenti. I DAU aumentano e la durata della permanenza aumenta anche. Ma la percentuale di utenti che rimangono, la soddisfazione e il valore a lungo termine sono tutti in calo. Il capo è felice di vedere i report, ma la reputazione del prodotto sta peggiorando sempre di più.
Un altro amico è un insegnante di scuola media, e la scuola si interessa solo del tasso di promozione. Di conseguenza, tutta l’attenzione si concentra sull’addestramento per gli esami, e le lezioni di matematica e di pensiero e le lezioni di esperimenti scientifici vengono tutte ridotte. Gli studenti ottengono punteggi alti negli esami, ma si bloccano di fronte a nuovi tipi di domande, perché hanno imparato solo “come risolvere i problemi”, e non “come pensare ai problemi”.
Potreste pensare che si tratti di una mancanza di gestione o di una cattiva progettazione degli indicatori di performance chiave. Tuttavia, nel 1991, due economisti hanno scritto un articolo che vi spiega che non si tratta di un fallimento, ma di una conseguenza matematica inevitabile. Quando si aumenta l’incentivo per i compiti misurabili, i compiti non misurabili si riducono. A volte, il contratto ottimale è quello con uno stipendio fisso e zero incentivi.
Questo articolo è “Analisi multitask del principio-agente: contratti di incentivazione, proprietà degli asset e progettazione del lavoro” di Bengt Holmström e Paul Milgrom, pubblicato nel numero speciale del settimo volume del Journal of Law, Economics, & Organization. Il 10 ottobre 2016 è stato annunciato il Premio Nobel per l’economia, che Holmström ha condiviso con Oliver Hart per la teoria dei contratti. Questo articolo del 1991 è uno dei documenti fondamentali della teoria dei contratti.
Oggi, ti spiegherò il meccanismo fondamentale di questo articolo, per vedere come spiega la distorsione dei KPI che ci circonda e quali implicazioni ha per i manager, i lavoratori e persino per l’intera progettazione organizzativa.
II. Ipotesi nascoste della teoria standard
I libri di testo di economia affermano da decenni che, quanto maggiore è l’incentivo, più le persone si impegnano e maggiore è la produttività. È meglio offrire una commissione di vendita che uno stipendio fisso. È meglio offrire un bonus di performance che un sistema di “distribuzione equa”.
Ma la realtà? Entrando in qualsiasi grande azienda e osservando. I dirigenti percepiscono uno stipendio fisso più un bonus. Gli ingegneri percepiscono uno stipendio mensile. Il personale amministrativo percepisce uno stipendio mensile. Rispetto agli appaltatori indipendenti del mercato, l’incentivo all’interno dell’azienda è “debolissimo”, in modo anormale.
Il saggio inizia ponendo questo enigma: se una forte motivazione è davvero migliore, perché le grandi aziende non la usano quasi mai?
La spiegazione della teoria standard è che i dipendenti detestano il rischio e gli incentivi forti li spingono ad assumersi troppi rischi, quindi è necessario attenuare gli incentivi. Tuttavia, questa spiegazione non è completa: anche se i dipendenti non detestano il rischio, gli incentivi interni all’azienda restano deboli.
La risposta è nascosta in un’ipotesi ignorata dalla teoria standard: fai solo una cosa.
La teoria standard presuppone che l’agente (il dipendente) si occupi di un solo compito e che il committente (il datore di lavoro) progetti un contratto di incentivazione in base ai risultati di questo compito. Nella realtà, però, ci si occupa di diverse cose contemporaneamente.
Gli insegnanti insegnano contemporaneamente la lettura, la scrittura, l’aritmetica e sviluppano il pensiero critico. Gli ingegneri scrivono codice e gestiscono i sistemi allo stesso tempo. I venditori visitano i clienti e gestiscono le relazioni allo stesso tempo.
Il capo può valutare solo alcune di queste cose: la lettura e la scrittura possono essere misurate, ma non il pensiero; il numero di righe di codice può essere misurato, ma non la sua manutenibilità; il volume di transazioni può essere misurato, ma non la fiducia dei clienti.
Questo è il concetto fondamentale del saggio: gli agenti si occupano di più compiti contemporaneamente, mentre i clienti possono osservare solo alcune dimensioni. Cosa succede quando i contratti di incentivazione dipendono da indicatori misurabili?
III. L’energia è una torta: il meccanismo di compressione delle attività multiple
Ipotesi fondamentale: l’energia è una torta, se ne taglia una porzione più grande da un lato, allora ne rimane una più piccola dall’altro.
Il testo originale dell’articolo afferma che, se si dedica più tempo a un’attività, il costo marginale delle altre attività aumenta. Questo si chiama “sostituibilità” tra le attività. In particolare, l’agente sceglie un vettore di sforzo t = (t₁, …, tₙ), e la funzione di costo C(t) soddisfa: quando si aumenta t₁, la derivata parziale di C rispetto a t₂ C₁₂ > 0, il che significa che aumentare lo sforzo del compito 1 aumenta il costo marginale del compito 2.
Quindi, quando aumenti l’intensità dell’incentivo per i compiti misurabili,
I dipendenti spostano la loro attenzione dai compiti imprevedibili a quelli prevedibili.
Gli insegnanti si impegnano a risolvere i problemi a tutti i costi, senza discuterne con gli studenti. I programmatori accumulano righe di codice senza scrivere commenti. I venditori si concentrano sul raggiungimento di obiettivi di vendita senza curarsi della relazione con i clienti.
Gli indicatori misurabili sono effettivamente aumentati. Tuttavia, la qualità dell’insegnamento, la manutenibilità del codice e la fiducia dei clienti, che sono contributi invisibili, sono tutti in declino. E questi, spesso, sono più importanti di quelli visibili.
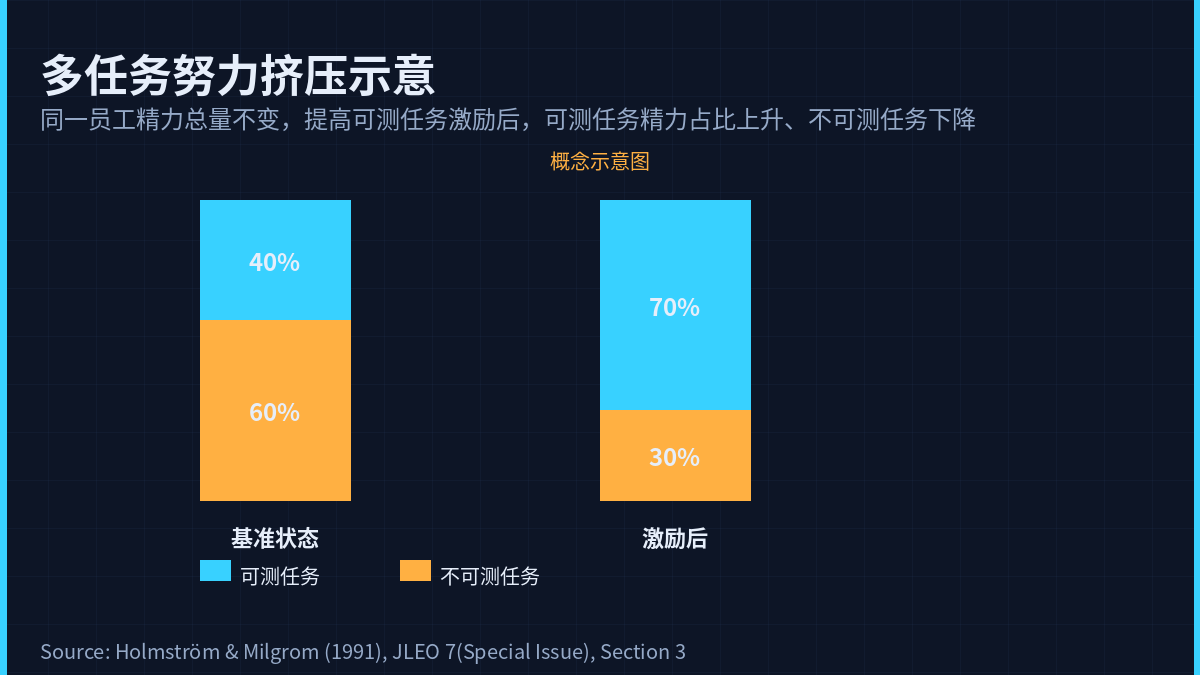
La figura 01 illustra questo meccanismo: la quantità totale di energia dei dipendenti rimane costante, e quando l’incentivo per i compiti misurabili aumenta, la percentuale di energia dedicata ai compiti misurabili aumenta, mentre la percentuale di energia dedicata ai compiti non misurabili diminuisce. Questa è una rappresentazione schematica del concetto, ma il modello matematico del documento lo dimostra rigorosamente.
IV. Il mistero del salario fisso: Proposizioni 1 e 2
A questo punto, potresti dire: “Bene, l’incentivo eliminerà i compiti imprevedibili”. Ma questo significa che i dipendenti temono il rischio, giusto? Se i dipendenti non temono il rischio, allora gli incentivi forti non dovrebbero essere un problema, no?
La Proposition 1 del saggio afferma: no.
Anche se i dipendenti sono neutri rispetto al rischio, se i compiti imprevedibili sono estremamente importanti, il salario fisso è il contratto ottimale.
Perché? Perché la neutralità del rischio implica l’assenza di conflitto tra “incentivi” e “assunzione di rischi”. La distorsione deriva interamente dalla sostituzione tra i compiti. Aumentare gli incentivi per i compiti misurabili comporterà comunque l’esclusione dei compiti non misurabili. Pertanto, la strategia ottimale consiste nel fornire incentivi nulli, consentendo ai dipendenti di distribuire autonomamente le proprie energie.
La Proposta 2 va oltre. Confronta due modelli di contratto: il contratto di lavoro e il contratto di collaborazione autonoma.
Nel contratto di lavoro, i dipendenti si occupano contemporaneamente della manutenzione degli asset, del servizio ai clienti e della collaborazione in team; molti contributi non sono prevedibili. Nel contratto di appalto indipendente, invece, gli appaltatori possiedono i propri asset e ne traggono profitto in caso di aumento di valore.
Quando i contributi imprevedibili, come la manutenzione degli asset, sono abbastanza importanti - importanti al punto da superare i rendimenti dei compiti misurabili - l’incentivo ottimale del contratto di lavoro deve essere pari a zero, un salario fisso. Questo perché i forti incentivi sottraggono gli sforzi dei dipendenti a quei contributi imprevedibili.
L’incentivo migliore per i contractor indipendenti è un sistema di commissioni ad alta intensità. Poiché i beni appartengono a loro, la proprietà stessa è un incentivo e non richiede un ulteriore stimolo basato sulle prestazioni.
Questa è la risposta al mistero del salario fisso. Non è che i manager non capiscono l’importanza dell’incentivazione, ma è che i contributi dei dipendenti sono troppo complessi per essere misurati in modo completo.
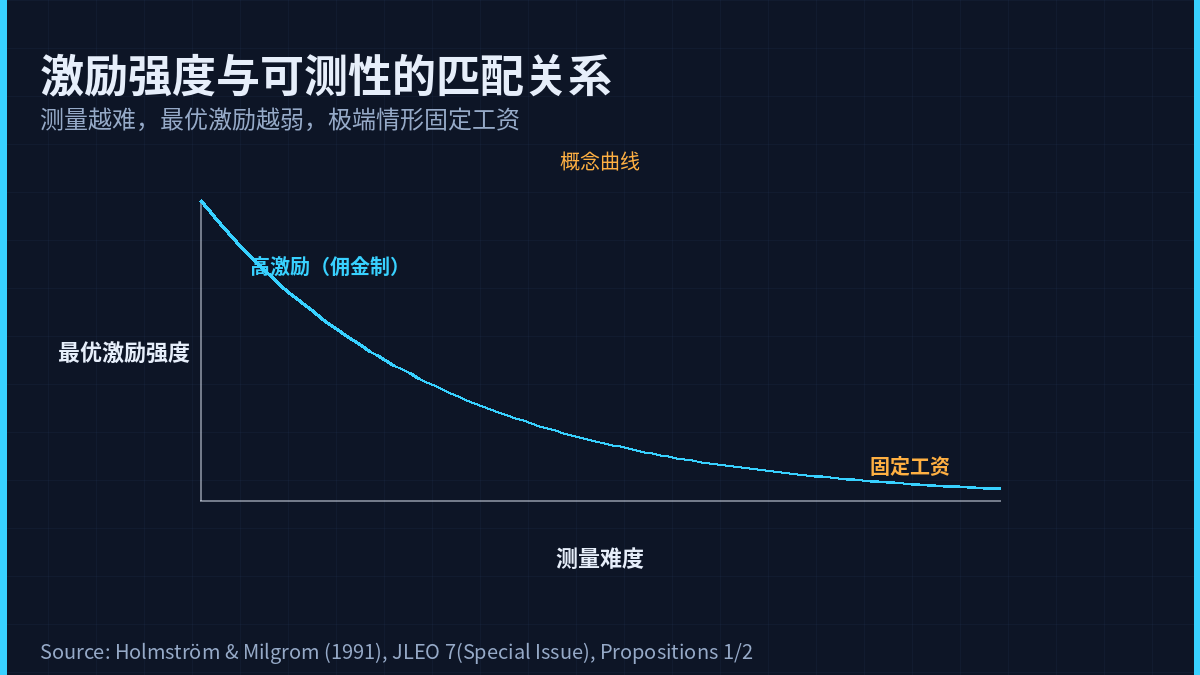
La figura 02 mostra la relazione tra l’intensità dell’incentivo e la misurabilità: più è difficile la misurazione, più debole è l’incentivo ottimale, con il caso estremo rappresentato dal salario fisso. Questa è anche una curva concettuale, ma la deduzione matematica del documento supporta questa conclusione.
5. Tre applicazioni pratiche
Il documento presenta qui il meccanismo centrale. Ma il suo valore non si limita a questo. Tre applicazioni estese, ognuna delle quali ha un significato pratico.
- Proprietà degli asset: perché McDonald’s possiede il 30% dei punti vendita diretti?
Solo il 30% circa dei ristoranti McDonald’s è di proprietà diretta, mentre il resto è in franchising. I franchisee pagano una royalty che arriva al massimo al 10%, il che significa che si prendono almeno il 90% del profitto. E i gestori dei ristoranti di proprietà diretta? Non ricevono incentivi espliciti e percepiscono uno stipendio fisso.
Perché? Perché il franchisee possiede i propri beni: negozi, attrezzature, dipendenti. La sua motivazione deriva dalla rivalutazione del patrimonio e non richiede ulteriori incentivi basati sulle prestazioni. I responsabili dei negozi diretti gestiscono invece i beni altrui, e la rivalutazione del patrimonio spetta all’azienda. Gli incentivi troppo forti potrebbero invece indurli a trascurare la manutenzione del patrimonio per concentrarsi sui risultati a breve termine.
Il documento afferma che questa è la differenza fondamentale tra dipendenti e appaltatori indipendenti: a chi appartengono i beni. Anche la logica di base delle decisioni di esternalizzazione risiede qui: qual è il contributo importante e imprevedibile di questa posizione? Se ce n’è, non esternalizzare, usare uno stipendio fisso. Se no, esternalizzare, usando una commissione ad alta motivazione.
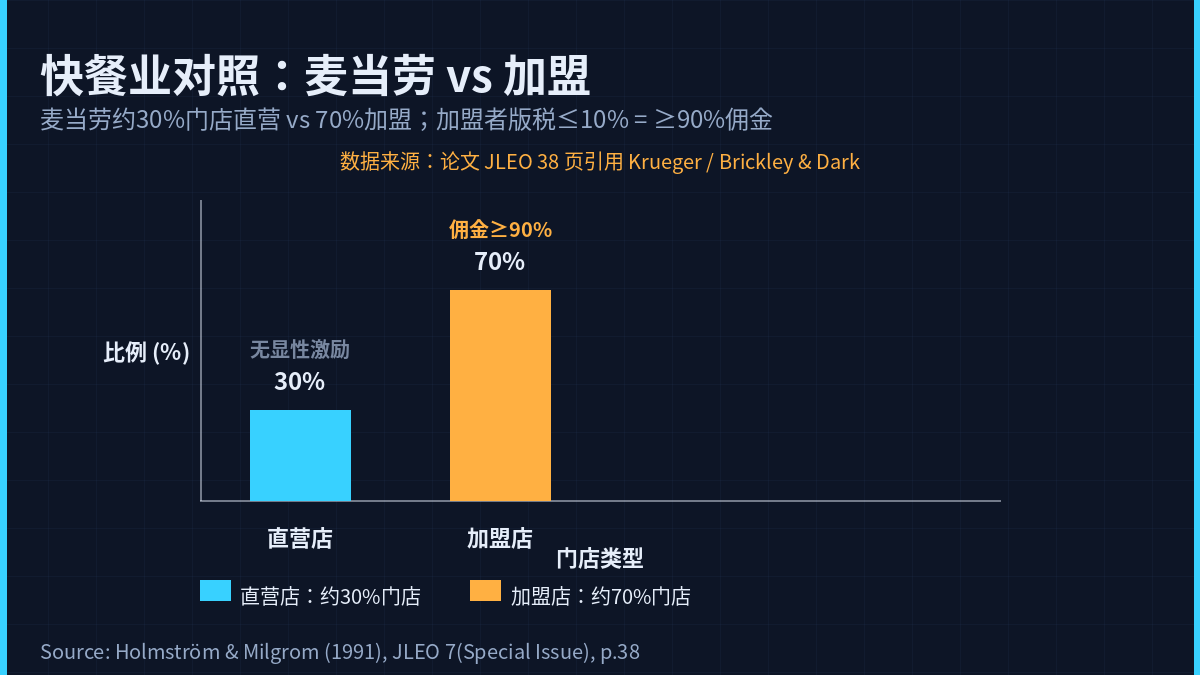
La figura 03 confronta la struttura di incentivi del settore dei fast food: circa il 30% dei punti vendita McDonald’s sono gestiti direttamente dall’azienda, le royalties per i franchisee sono ≤ 10% (= > 90% di commissioni), e i responsabili dei punti vendita gestiti direttamente non ricevono incentivi espliciti. I dati provengono da uno studio di Krueger, Brickley e Dark citato nel documento.
- Limitazioni delle attività esterne: quanto maggiore è l’incentivo, tanto più è necessario concedere la libertà.
La proposta 3 afferma che l’intensità dell’incentivo e la limitazione della libertà sono complementari. I venditori, che percepiscono una commissione, possono invece organizzare liberamente il proprio tempo per incontrare i clienti. I dipendenti amministrativi, che percepiscono uno stipendio fisso, invece devono rispettare gli orari di lavoro dalle 9 alle 17.
Perché? Perché un’alta motivazione implica che la performance possa essere misurata e che la scelta autonoma dei dipendenti rappresenti una buona forma di controllo. Una bassa motivazione implica che la performance sia difficile da misurare e che si possa contare solo sulla supervisione diretta.
Se ci pensi, la stessa cosa vale per il lavoro da casa. I ruoli che possono essere svolti a distanza sono spesso quelli con prestazioni misurabili: scrivere codice, fare progettazione, svolgere attività di vendita. Il datore di lavoro non teme che tu possa rilassarti a casa, perché i tuoi risultati sono chiari a tutti. I ruoli che non possono essere svolti a distanza sono spesso quelli con prestazioni difficili da misurare: in questi casi, l’unico modo per controllarti è la presenza in ufficio.
Aggiunta alla Proposizione 4: Quando la precisione della misurazione aumenta, l’incentivo può essere rafforzato e le restrizioni possono essere allentate. Quando la difficoltà della misurazione aumenta, l’incentivo dovrebbe essere indebolito e le restrizioni dovrebbero invece essere rafforzate.
- Progettazione di ruoli: trovare una sola persona da incolpare per ogni problema.
La Proposizione 5 afferma che è sempre ottimale che due persone condividano la responsabilità della stessa cosa, poiché la responsabilità condivisa comporta un doppio onere dei costi di rischio fissi. La soluzione ottimale è che una sola persona sia responsabile di una cosa. Questo è il principio fondamentale della teoria burocratica: il principio di “responsabilità unificata”.
Le proposte 6 e 7 sono più interessanti. Se si assegnano tutti i compiti alla stessa persona, i compiti misurabili prenderanno il sopravvento su quelli non misurabili. Pertanto, la soluzione ottimale consiste nel distribuire i compiti facili da misurare e quelli difficili da misurare a persone diverse.
I ruoli di vendita e assistenza clienti dovrebbero essere separati per natura. I venditori sono incentivati con le commissioni, poiché il volume delle transazioni è facilmente quantificabile. Gli addetti all’assistenza clienti sono retribuiti con uno stipendio fisso, poiché la qualità del servizio è difficile da quantificare. Se i due ruoli venissero fusi, le commissioni spingerebbero tutti gli sforzi verso il volume delle transazioni, e la qualità del servizio non verrebbe più presa in considerazione.
Quello che è ancora più controintuitivo è che, anche se i due dipendenti hanno competenze completamente identiche, la divisione ottimale del lavoro è asimmetrica. Uno svolge attività più facili da misurare e riceve un incentivo più alto, mentre l’altro svolge attività più difficili da misurare e riceve un incentivo più basso.
6. I confini del modello: l’ipotesi più vulnerabile
Questo modello è bello, ma ha quattro ipotesi fondamentali. Contratto lineare, rumore normale, utilità esponenziale - questi tre sono matematicamente gestibili. L’ipotesi più vulnerabile è la “completa sostituibilità tra i compiti”.
Questo significa che, se dedichi un minuto in più a una cosa, il costo marginale di un’altra cosa aumenterà di un minuto. La realtà è che molti compiti non sono né completamente sostitutivi né completamente complementari. L’insegnamento e la ricerca hanno un aspetto sostitutivo e uno complementare. La produzione e il mantenimento della qualità a volte si sovrappongono e a volte si promuovono a vicenda.
L’autore ammette questo aspetto nelle Cautele del suo articolo. Il testo originale afferma: “Il modello di allocazione dell’attenzione che abbiamo utilizzato ’escludeva la possibilità di complementarità tra le attività’”. Questa è una semplificazione, non una verità assoluta.
È importante notare che questo è un modello puramente teorico e che il documento non contiene dati empirici. Tutte le “prove” provengono da riferimenti a ricerche empiriche di altri autori. Anderson e Schmittlein hanno scoperto che, quando le vendite nel settore elettronico sono difficili da misurare, le aziende tendono a creare team interni. Krueger e Brickley & Dark hanno scoperto che nel settore dei fast food il 30% delle attività è gestito direttamente e il 70% in franchising. Questi dati sono coerenti con il modello, ma non sono stati verificati nel presente articolo.
La legge di Goodhart - “Quando un indicatore diventa un obiettivo, non è più un buon indicatore” - è coerente con la logica di questo articolo. Tuttavia, questo termine è stato coniato successivamente e non compare nell’articolo originale. Il contesto originale di Goodhart nel 1975 riguardava la politica monetaria.
7. Il mio modo di leggere: capire il mondo che si cela dietro i KPI
Ti ricordi i KPI falliti all’inizio? Insegnanti, programmatori, venditori: più i controlli sono severi, più velocemente muoiono le attività che non vengono controllate.
Ora lo sai. Non è che la valutazione non serva, ma l’intensità dell’incentivo deve essere commisurata alla misurabilità. Quando i contributi non misurabili sono importanti, gli incentivi forti possono avere l’effetto opposto a quello desiderato.
Questo saggio mi ha aiutato a capire tre cose.
In primo luogo, il meccanismo distorto dei KPI. Quando si assegna ai dipendenti un indicatore di forte incentivo, questi non lavorano di più, ma spostano i loro sforzi altrove. Il lavoro che non viene valutato non è che non vogliano farlo, ma che voi li avete spinti a farlo altrove.
In secondo luogo, la logica di base della progettazione dei ruoli e dell’esternalizzazione. Perché le vendite e l’assistenza clienti devono essere separate? Quando un’azienda dovrebbe utilizzare i dipendenti e quando dovrebbe esternalizzare? Le risposte puntano tutte allo stesso problema: quanto è importante il contributo imprevedibile di questo ruolo.
In terzo luogo, perché il Premio Nobel per l’economia del 2016 è stato assegnato alla teoria dei contratti? La teoria di Holmström ci ha permesso di vedere il mondo invisibile che si cela dietro i KPI. Questo articolo è come quegli occhiali.
La prossima volta che vedrai gli indicatori di valutazione, pensa ai lavori che non vengono valutati, ma che sono altrettanto importanti. Poi poniti una domanda: questo indicatore vale davvero la pena di impegnare tutti i tuoi sforzi?
- Riferimenti * *
- Holmström, B., & Milgrom, P. (1991). Analisi multitask del principio-agente: contratti di incentivazione, proprietà degli asset e progettazione del lavoro. Journal of Law, Economics, & Organization, 7(Special Issue), 24-52. DOI: 10.1093/jleo/7.special_issue.24
- Anderson, E., & Schmittlein, D. (1984). Integrazione della forza di vendita: un esame empirico. The RAND Journal of Economics, 15(3), 385-395.
- Krueger, A. B. (1991). Proprietà, agenzia e salari: un esame del franchising nell’industria del fast food. The Quarterly Journal of Economics, 106(1), 75-101.
- Brickley, J. A., & Dark, F. H. (1987). La scelta della forma organizzativa: il caso del franchising. Journal of Financial Economics, 18(2), 401-420.