深センの仲介業者はこの2つのスイートルームを一緒にあなたにプッシュする可能性があります:1セットは300万を掛けて、1セットは90万を掛けて、面積、戸型、ビルの年齢はすべて多くなくて、向きさえ合うことができます。私がこの論文を読む前に引っかかった疑問はとてもダサいです。この2つのスイートルームの差は、いったい場所なのか、それとも他の何なのか。 論文の答えはさっぱりしている:悪いのは房本だ。売買市場は財産権保護に価格を設定し、賃貸市場はしない。同じドアツードアの2つのスイートルームでは、購入価格の差は約3倍、家賃の差は2割3分しかありません。3倍と2割3分の間の縫合は、この論文が計るものだ。 普通の人にとって、この結論の使い道は1つしかありません。次は同じエリアに2軒の価格差のある家を出すのを見て、あなたはどの一言を聞くべきかを知っています。「この団地でいいのか」ではなく、「この2冊の住宅はどこにあるのか、市場はこの差にいくらをつけたのか」です。買うか買わないかはやはりあなた自身の判断で、この論文は市場がどのように価格を設定するかだけに答えます。 まずこの研究のアイデンティティを釘付けにします。それは後の各数字の分量を決めるからです。著者は米国の大学に2人、中国の大学に1人の経済学研究者で、本文は論文の口径だけで彼らの推定を述べ、いかなる機関も結論を裏書する必要はない。
一、深センにはなぜドアの向こうの家があるのか
まず2つの言葉を大人の言葉にして、後はすべてそれらに頼っています。大財産権とは、正式な住宅資本があり、70年の土地使用期間があり、正常に売買でき、担保ローンもできる家を指す。小財産権とは、集団の土地に建てられた家のことで、「住む」権利しかなく、正常に売買できず、ローンができず、立ち退きする際に保障されていない。2つの家は法律上は同じものではないが、深圳では同じ建物に住んでいる。 これは深圳が昔からそうではなく、30年間征地した跡である。1979年までは深セン市全体が農村だったが、その後は30年にわたって断続的に土地徴用が行われ、大財産権団地と小財産権団地はこのように交錯して長く、ドアとドアが合っていた。他の都市の財産権住宅は基本的に都市の端にひしめき合っており、深センは例外で、全国に2カ所目はない。 国家統計局の口径によると、小産権は全国の住宅保有量の約20%を占め、深センは60%に達した。この2つの割合には、村民の追加建設、単位の自己建設など他の財産権が不完全な家も含まれており、「深センの6割の家はすべて小さな財産権」と読むことはできない。深センにはまだ2つの条件があり、研究者がそれを使用できるようにしている:2015年に全国初の建築調査を行い、ビルごと、団地ごとに数える、深センの地元家庭では最大2軒の大財産権住宅しか買えず、小財産権は住宅購入資格の制限を受けない。 ドアとドアの条件は対照をむだにしたに等しいが、本当にそれを研究するには、まずこの2組の家を同じスタートラインに立たせなければならない。
二、どのように2組の家を同じ線上に立たせるか
基礎は**570458件の住宅源情報*で、期間は2015年1月から2017年12月までで、そのうち大財産権275224件、小財産権295234件は、複数のプラットフォームからキャプチャした後、重さを取り除き、上場価格が1億または1万を超える極端なオファーを取り除いた。ここでは、まず口径を打つ必要があります:全文は掛札価格*–家主が掲げた価格で、最後の成約価格ではありません。 団地レベルのデータはその建築調査から来ている:4615の団地は洗浄後3822個が残り、そのうち大財産権3173個(86.2%)、小財産権430個(11.7%)、その他219個は政府、軍隊、国有企業などのその他の財産権に属し、分析から除外された。 配付が終わっても価格を直接比べることはできません。家自体に差があるからです。論文は特徴価格を用いて**に回帰する――面積、向き、階、建設年といった目に見える特徴を一つ一つ分解し、まず各特徴値のいくらを算出し、残りの差額は家主の頭の上に帰した。論文のマッチング品質図によると、4つの特徴(セット内面積、コミュニティ容積率、コミュニティ年齢、コミュニティ戸数)の残差は2種類の財産権の間に系統的な差がない(論文Figure 2)。 成約価格には別のデータがあります:13316条の大財産権の実際の契約価格は、あるヘッダー仲介業者から来ています。仲介契約価格を使用しなければならないのは、現地では「二重契約」が制限価格を回避する方法が一般的に存在し、政府の届出価格は深刻に歪んでいるため、小さな財産権には公式成約記録がまったくない。スタートラインが平らになった後、価格は出場すると差を後ろに振った。
三、買った時、三倍差があった
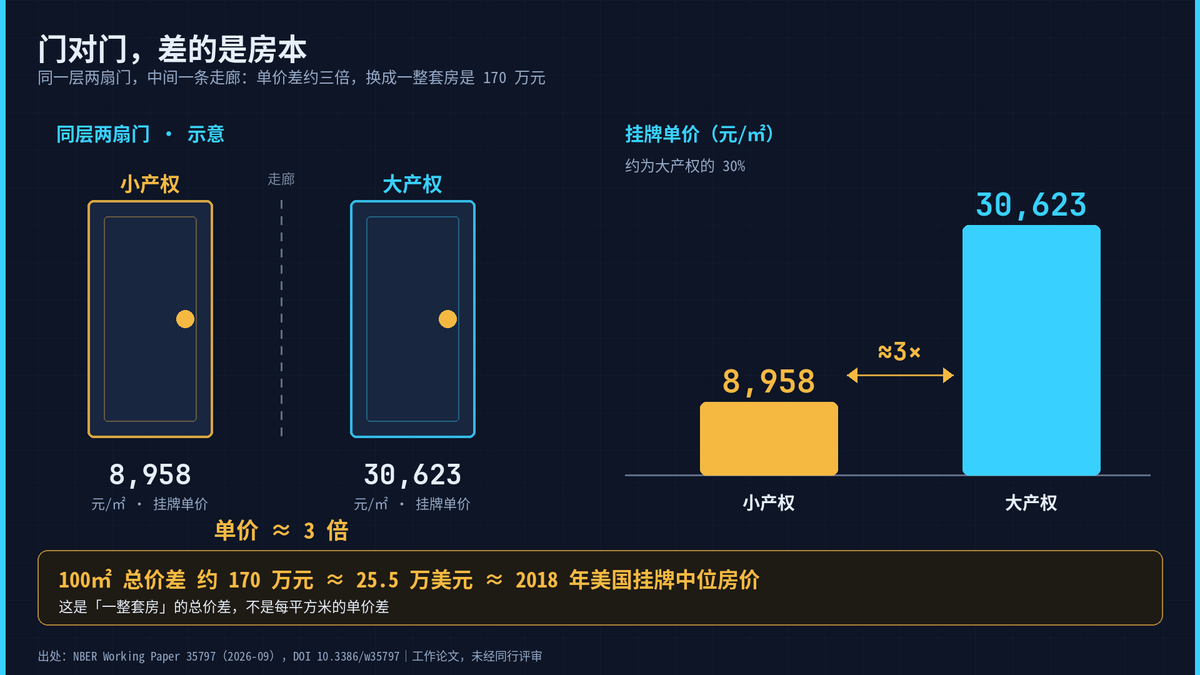 同じ100平方メートルの家で、総価格差は約**170万元、約25.5万ドルに換算する――論文の対照によると、差は2018年の米国の中位価格の家のお金ではない。ここでは、170万はスイート全体の総価格差であり、1平方メートル当たりの単価差ではないことを明確にしなければならない。
レンズを遠くに引くと、この数には尺度がある。論文は注釈の中で所得対照を与えた:2016年の米国住民所得の中央値は60309ドル、中国都市部の1人当たり可処分所得は4944ドルだった。1つの差額は他の国のスイートルームと同じで、このような落差はどの市場に置いても多く見られます。
さらに考えてみる価値があるのは、この3倍はどこから来たのか。論文は大財産権の内部でまたペアを組んだ:**余剰年限*―70年財産権はあと何年残っているか、開発者が土地を持っている日から計算すると、あなたが家を買った日から計算するのではない――数年ごとに、看板価格は0.44%高く、成約価格は0.35%高い(いずれも5%水準で顕著)。サンプルの中の大財産権住宅は平均で約56年残っており、論文では平均余剰年限を定価式に代入し、算出した価格比はちょうど3倍前後に下がった。
私の読み方は:この3倍の価格差には明確な来路がある――買い手は「今後数十年の不確定」を一度に今日の価格に折り込んだ。
四、借りる時、2割3分しか違わない
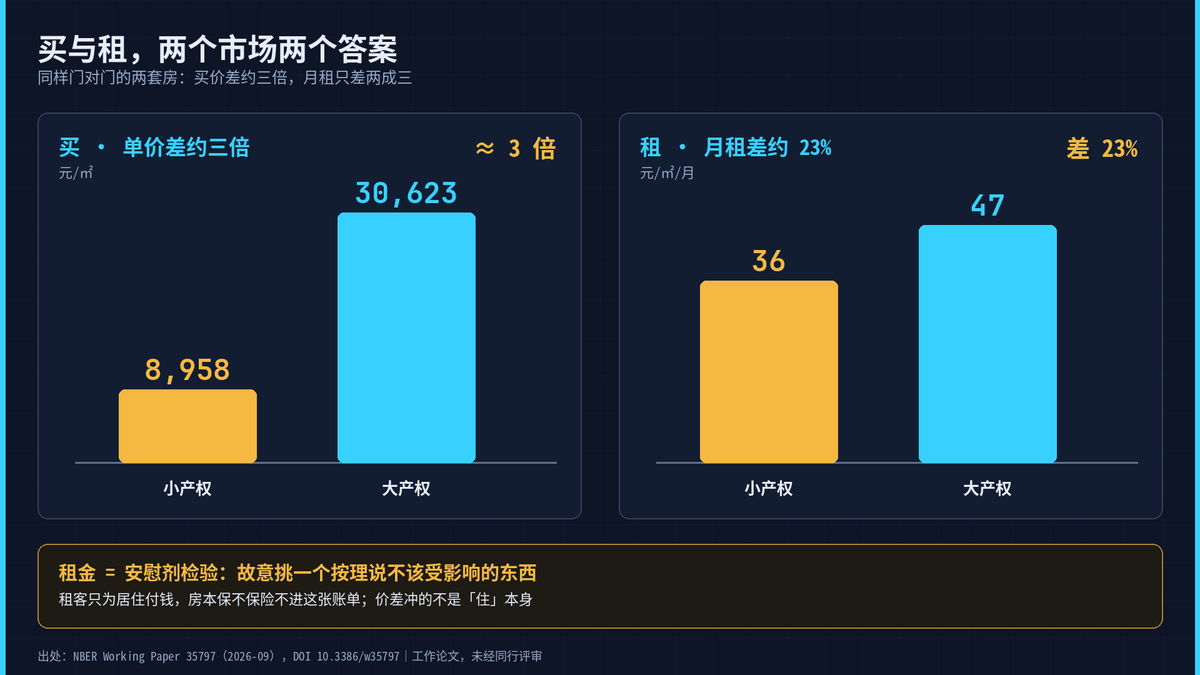 同じくドアツードアで、家賃は一方が**36元/㎡で、一方が**47元/㎡で、小財産権は大財産権の約77%で、格差は2割3分しかない。買う時は3倍差、借りる時は2割3分差–同じ位置、同じ家、2つの市場が2セットの答えを出した。
論文はこのことをプラセボ検査として設計した:わざと影響を受けるべきではないこと(賃貸料)を選んで検査して、もしそれが動かなければ、価格差が「住」そのものではないことを説明する。4種類の設定が駆け下り、2種類の住宅の賃貸料の差異係数はいずれも顕著ではなかった。サンプルの平均レンタル比率は2.6%で、論文の本来の話ではレンタル比で買う方がずっとお得です。
借家人が出したのは住んでいるお金です。家の本は保険に入っていないし、70年後はどうしても、彼の今月の請求書には入らない。同じスイートルームを買う時は3倍差、借りる時は2割3分差で、お金の行方も分かれている–1つはこれから数十年、1つは今の1年だけ買う。では、買い手が多く払ったお金は、いったい何を保証しているのでしょうか。
五、買った人が多めに払ったお金、保証するのは何ですか
大財産権の70年は開発者が土地を持った日から計算し、残りの年数はいつでも取引で割引することができる。2021年に発効した民法典第359条は、宅地使用権が期限切れになると自動的に継続することを明記しているが、継続費用はいくら払うべきか、減免するかどうかは、後続の法規に残されている。**自動継続により「継続するかどうか」が解決され、「継続するにはいくらかかるか」が解決されていない–この不確実性は依然として価格に並んでいる。 小財産権の帳簿はさらに率直で、論文には5つの項目が記載されている:取引税は(税金費は最高成約価格の10%に達することができる)回避することができて、住宅購入資格の制限を受けていない、担保も積立金で融資することができない、村の集団メンバーではない買い手は直接個人に与えるのではなく、村の集団に立ち退き補償することができることを保証していない。安くて、柔軟で、免税で、代価はローンがなくて、立ち退きが底をついていないことです。 一字違いの2冊の部屋本は、土地を持った日から同じ資産ではない。市場はどのようにこのリスクに価格を設定するか、答えは2つの数字に隠されている。
六、市場が2冊の住宅元本に与えた2つの数
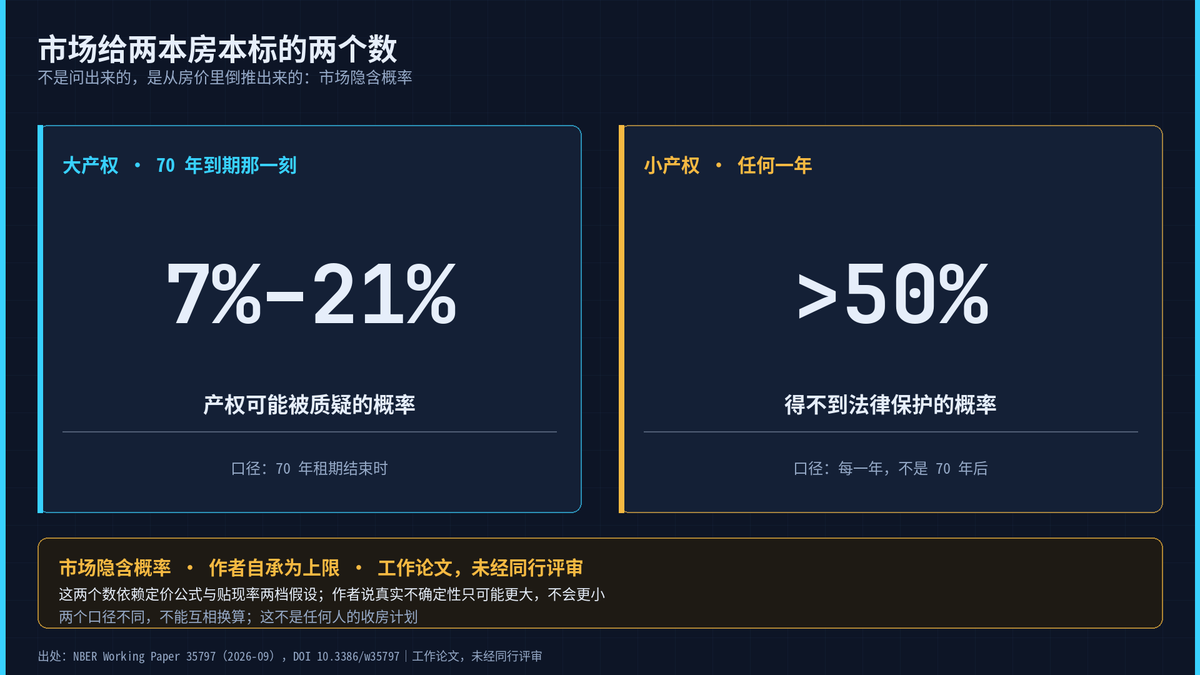 論文は質問用紙もなく、政府文書もめくらず、は住宅価格からを逆算した:もし市場が何らかのリスクが存在すると考えているならば、それは今日オファーに反映されるべきだ。このような価格から逆算される確率を暗黙確率*–人を問わず、書類を見ず、市場の心だけを見てこのことにどれだけの余地を残したのか。
最初の数:大財産権住宅の70年のリース期間が終了した時点で、財産権が疑問視される可能性があり、市場に隠されている確率は7%から21**%である。両者の口径が異なり、前者は「70年後の瞬間」、後者は「1年ごと」であり、互いに換算することはできないことに注意してください。
この2つの数は質問ではなく、計算されたもので、定価公式と割引率仮説に依存している(論文は3%と5%の2段階を与えた)。仮説を変えると、数字が変わります。著者はさらに話を先に述べた:もし看板価格に宣伝成分や転売の権利が含まれているならば、この2つの推定値は上限である――真実の不確実性はそれよりも大きく、小さくはない。
だから正しい読み方は、これは誰がある年に家を引き取る計画ではなく、市場が今日払って、しかも払っているお金です。
七、保険に入らないほどクビになる
市場がリスクの標的にしている価格をはっきり見て、次に誰がこの不確定な中でもっと活躍しているかを見てみましょう。「炒め」の熱さを測るには2つの物差しがある。1つ目はハンドオーバー率*:1つの団地で毎月どのくらいの割合の家が売れているか。コミュニティの特徴を制御しても、0.889ポイント低い。 2つ目の物差しは価格の変動率であり、論文ではGARCH(1、1)のような統計モデルを用いて毎月の価格の揺れを測定した。大財産権団地は小財産権より低い257.076*、平均値1087の24%、0.32の標準差に相当する、コミュニティ特徴を制御した後のギャップは329.437である。 この現象には既成の理論解釈がある:買い手が未来に対してそれぞれの主張をし、空押落をすることができない場合、バブルは高換手と高変動と一緒に現れる、意見の食い違いを小さくする公開情報があれば、投機は退く。中国のビル市はちょうど両方を占めている–政府は70年の期限が切れたらどうするかを公開していないし、家は空売りできない。はっきり言えない資産ほどチップにされやすいというのは、本文がデータから読んだ中で最も安定している1つです。
八、計画図が公開され、何が変わったのか
これまでの2回の5年間の計画は供給の増加だけを重視しており、立ち退きリストは公開されたことがない。今回は起草から発表までが短く、住民もメディアも予想していなかったが、物が出ると町全体の話題になった。
メカニズムは複雑ではありません:コードは財産権とは関係のない特徴によって分けられ、2種類の家主が一緒に入れられます。大財産権所有者は法定で補償を受けることができ、小財産権所有者はこれまで「解体した」可能性があり、新条例は初めて「政府が徴収し補償する」という明確な予想を与えたに等しい。論文は二重差分を用いて–前後の対比に対比の有無を加えて、一つのことが発生した後、影響を受けたグループと影響を受けなかったグループの差を見て、この変化を推定する。
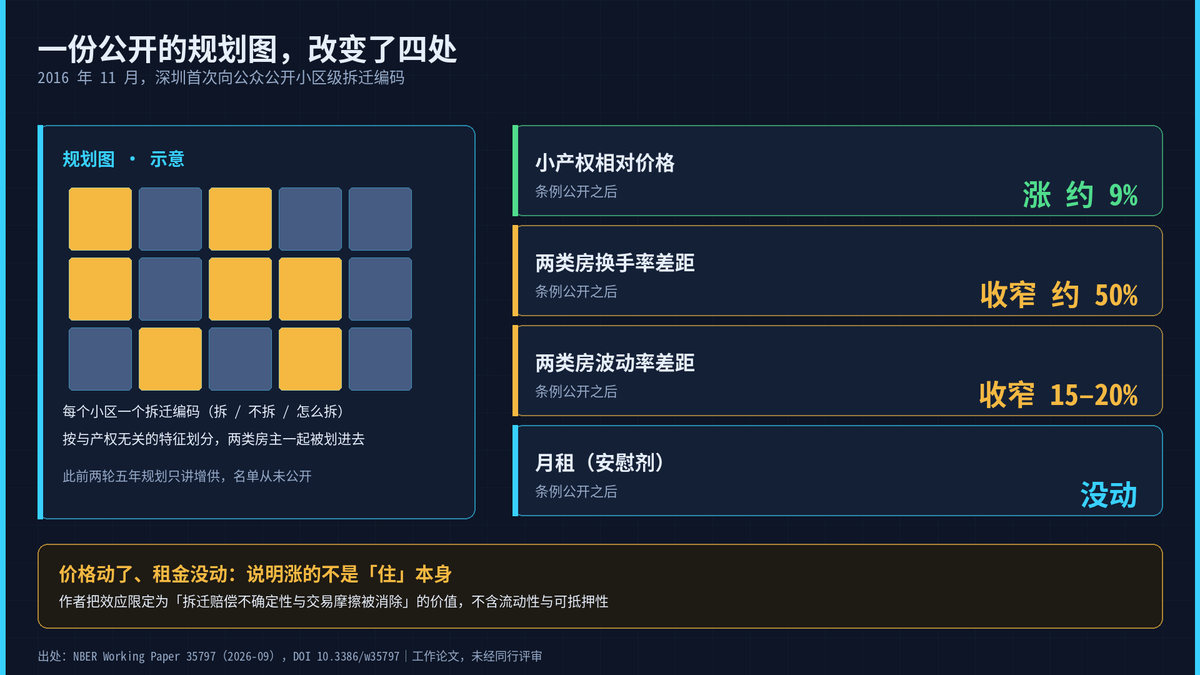 3本の線が同時に動いたのに、方向が違う。
価格では、大財産権の相対プレミアムは約8.3%下落し、等価な言い方では小財産権の相対値上げは約9%。賃貸料では、2種類の住宅の相互作用が顕著ではなく、量級がゼロに近い–プラセボは動かず、上昇したのは居住そのものの価値ではないことを示している。
事件前後の話も合っている:事件前、大財産権の中位上場価格は2015年1月から2016年10月までの累計で63%上昇し、小財産権は5.7%だった、特徴を抑えた住宅価格指数は7%対2%だった。事件後、2つの線は同期に転じ、大財産権の中位価格は2016年12月から2017年4月にかけて14%下落し、小財産権は2017年3月から明らかに上昇した。論文はまた2つの検査を行った:事件日を繰り上げたり遅らせたりする一連の偽の日付の中で、本当のその月だけが顕著である、家賃というプラセボ線は全行程動いていない。
著者は効果の境界も明らかにした:この上昇幅は立ち退き賠償の不確実性と取引摩擦が解消されたの価値に対応しており、流動性や担保可能性の価値は含まれていない。情報自体が価値があるという言葉は、このデータに具体的な価格コードが入っています。
九、この研究はどこまで信頼できるか
まず数字をあるべき位置に並べてから、その境界について話します。論文の内部にはまだ2つの不一致があります。同じリリース日に本文には3つの異なる日があり、本文にはもう1つの割合で文字が失われています。だから本文は対外的には「2016年11月」としか書かず、波動差は一律に1割半から2割と書き、その壊れた数字を引用しない。 データの境界は6つあり、いずれも論文に出典を見つけることができる。 成約が見えない。全編が看板データで、家が売れているかどうか、どのくらいかかっているか、最後にいくら成約しているかは見えない。小さな財産権には公式成約記録はまったく存在しない。買い手が見えない。論文では、購入者が誰なのか、最終的に成約するかどうかも分からない、投資家か自住者かの区別がつかない、小さな財産権に対する看板が明確に書かれている。メカニズムの識別には限りがある。口径依存仮定。7%から21%と50%を超える2つの確率は、価格設定式と割引率の2つの仮定に依存し、著者の自己承諾は上限である。ウィンドウと外挿。サンプルは2015年から2017年までで、著者自身は市場は今深刻な下落に陥っていると言っている。深センのドアツードアは全国で唯一で、結論は直接他の都市に移ることはできず、論文も深センの証拠だけを約束した。 もう1つは見落とされやすい:賃貸料は同様に看板ページの記入値であり、実測成約賃貸料ではない、政府、軍隊、国有企業が保有している219の団地は分析から除外され、結論は大財産権と小財産権の2種類のみをカバーしている。 この6つは論文の発見を覆すことはなく、数字ごとにそのあるべき信頼度をつけただけだ。
十、住宅価格の保険金を理解する
300万セット、90万セット、真ん中の廊下、買う人はこれから数十年、借りる人は今の一年しか買わない、買う時は3倍差で、借りる時は2割3分しか差がありません。
この研究の一般人への有用性は、「住宅価格の中の保険金を理解する」という文に落ちている。同じ地域の特別なオファーは、大半は地域がけんかをしているのではなく、2冊の元本が定価をしているのだ。買うべきか、買うべきか、値しないかについては、論文は答えていないし、本文もあなたのために答えるつもりはありません——それはあなた自身の判断です。
著者は結論の中で、たとえ大財産権住宅であっても、財産権の確定性は先進国の永久財産権や賃貸財産権よりはるかに高く、より明確な継続的なガイドラインは投機抑制に重要である可能性があるという言葉を書いた。これは論文の言い方であり、本文の判断ではない。本文はそれと上の数字だけを担当して、もともとあなたの前に置いています。
自分で確認したい場合、論文の全文は直接DOI 10.3386/w 35797を検索して手に入れることができます(作業論文、同業者の審査を経ていない)、単価と家賃は記述統計表の中で、計画条例のグループは中段の結果表の中で推定されます。